投稿者: 蒼鷹

  • 年金は「得か損か」だけで決めていい?受給開始時期を決める判断軸

    年金は「得か損か」だけで決めていい?受給開始時期を決める判断軸

    「年金はいつからもらえるのだろう」と調べると、原則は65歳からなのに、受け取りを早めたり遅らせたりできると知って驚く人は少なくありません。

    そこで次に浮かぶのが、「結局どちらが得なのか」という疑問。

    その疑問を「何歳まで生きれば得か」という不確定な要素ではなく、実際の判断に使える材料として整理してみます。

    繰り上げ・繰り下げで年金額はどう変わる?

    老齢基礎年金・老齢厚生年金は、原則として65歳から受け取ることができます。

    60歳から64歳までの間に早めて受け取ることを「繰り上げ」、66歳から75歳までの間に遅らせて受け取ることを「繰り下げ」といいます。

    これらの違いは、繰り上げると年金額は減り、減額率は1か月あたり0.4%になり、繰り上げ請求した月から65歳到達日の前月までの月数を掛けて計算します。

    一番早い60歳で請求すると、上限の24%が減額され、早見表では、次のとおりとなっています。

    請求時の年齢減額率(昭和37年4月2日以降生まれ)
    60歳24.0%
    61歳19.2%
    62歳14.4%
    63歳9.6%
    64歳4.8%

    反対に、受給を繰り下げると、年金額は増えます。

    増額率は、1か月あたり0.7%に、65歳到達月から繰り下げ申出月の前月までの月数を掛けて計算し、66歳で8.4%、70歳で42.0%、75歳で84.0%増えていきます。

    ここで注意したいのが、率は生年月日で異なることで、昭和37年4月1日以前に生まれた人の繰り上げは1か月0.5%(最大30%)です。

    また、昭和27年4月1日以前に生まれた人(または平成29年3月31日以前に受給権が発生した人)は、繰り下げの上限が70歳で、増額率は最大42%となっていて、上の数字は全員共通ではないので、自分の生年月日で確認するようにしてください。

    そして、どちらも決まった率は一生変わることがなく、請求(申出)した時点の月数で率が決まっていきます。

    もう一つ、手続きの違いがあり、繰り上げは、原則として老齢基礎年金と老齢厚生年金を同時に請求することになります。

    繰り下げの場合は、老齢基礎年金と老齢厚生年金を別々に行うことができ、どちらか一方だけの繰り下げも可能となっています。

    損益分岐年齢とは? 何歳まで受け取れば元が取れるか

    「どちらが得か」の判断でよく使われるのが、損益分岐年齢という考え方で、65歳から受け取った場合の累計受取額と比べて、何歳で逆転するかを見てみましょう

    ここで、仮の例で考えてみます。

    【仮の例】Aさんの場合(架空の事例・仮の数字)
    Aさんは、65歳から受け取る場合の年金月額が10万円になる見込みだとします(仮の数字)。
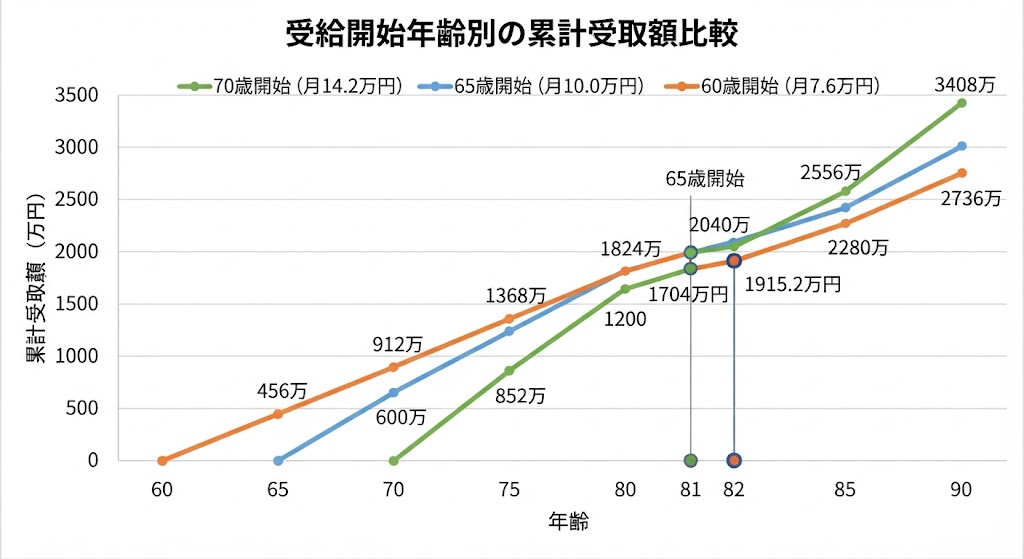
    年齢ごとの累計受取額(額面)の推移を可視化した折れ線グラフ
    • 70歳まで繰り下げる場合:増額率は42%なので、月額は14.2万円になります(仮の数字による計算)。
    • 60歳から繰り上げる場合:減額率は24%なので、月額は7.6万円になります(仮の数字による計算)。
    • 額面の単純計算では、繰り下げ(70歳開始)は約82歳、繰り上げ(60歳開始)は約81歳で、65歳開始との累計が逆転します(税・保険料等は考慮しない)。
    • ただし、Aさんが70歳まで働く予定か、待つ間の生活費をどう用意するかで、これらの考え方は変わり、この事例は額面の数字だけでは決められないことを示すためのものとなっています。

    【要確認:増額率・減額率は生年月日により異なる】

    この計算は、あくまで額面ベースの単純比較であり、税金や社会保険料、物価の変化などは一切含まれていません。

    この辺が一般的にわかりにくところだったりするんですよね。

    手取りベースで見ると、分岐点が後ろへずれるとする民間の試算もあるのですが、それらは前提がそれぞれに異なっていて、一般化できないのがやっかいなところ。

    そして、何歳まで生きるかは事前には分かりませんし、損益分岐年齢は参考にはなるとはうえ、「この年齢まで生きれば得」と言い切れるほと、人間の寿命はわからないもの。

    総額だけでは決められない4つの判断軸

    では、何を基準に考えればよいのでしょうか?

    ここでは、総額以外に見ておきたい4つの軸を挙げます。

    軸1:待機期間の生活資金

    繰り下げると、年金を受け取らない期間が生まれ、その間の生活費を、働いて得る収入や貯蓄でどう支えるかを見積もる必要があります。

    ここで、ひとつの体験談を挟みます。

    繰り下げたほうが増えると聞いて、損益分岐の年齢だけを見て「長生きすれば得」と考えていた。ところが家族に話すと、待っている間の生活費はどうするのかと聞かれ、答えられなかった。増額率ばかり見ていて、受け取らない期間の収入も、税金や保険料のことも頭になかった。数字だけで決めようとしていたと反省し、考える順番を見直すことにした。

    軸2:働き方(在職老齢年金)

    厚生年金に加入して働きながら老齢厚生年金を受ける場合、賃金と年金額の合計が一定額を超えると、年金の一部または全部が支給停止になることがあります。

    これが在職老齢年金です。

    日本年金機構によると、令和8年4月から、この基準額は月51万円から65万円に引き上げられました(令和8年度の支給停止調整額)。

    賃金と年金額の合計が65万円を超えると、超えた額の半分が年金から支給停止されます。

    とはいえ、老齢基礎年金は対象外で、全額支給されます。

    繰り下げとの関係では、在職老齢年金で支給停止される額は、繰り下げの増額の対象になりません。

    「繰り下げれば必ず84%増える」とは限らない点に注意が必要で、繰り上げた場合も、厚生年金に加入して働くと、老齢厚生年金が支給停止になることがあります。

    軸3:税金・社会保険料

    日本年金機構は、繰り下げが年金生活者支援給付金、医療保険・介護保険等の自己負担や保険料、税金に影響する場合があると注意喚起しています。

    民間のシンクタンクによれば、繰り下げで年金が増えると税・社会保障の負担率が上がるため、手取りベースの増額率は額面より小さくなるというレポートもあります。

    つまり受け取る年金が大きくなったことで、その分支払う税金も高くなるというアホみたいなルールにになっていて、そんな複雑なことをしているから、どちらがいいのかの判断が難しくなってくるんですよね。

    ですので、非課税となる年金収入の目安などの具体的な数字は、情報源によって食い違いがあり、国税庁などの一次情報でも確認できませんので、ここでは数字を挙げません。

    軸4:健康状態や家族の状況

    寿命は事前には分からないため、健康状態や家族の状況も判断材料になります。

    たとえば、ほかの年金(遺族年金や障害年金など)との関係は、次の章で触れるように、選択によって変わることがあります。

    決める前に確認したい注意点

    繰り上げの注意点

    日本年金機構が挙げている主な注意点は次のとおりです。

    • 繰り上げ請求をした後は、取り消しができません。
    • 請求後は、国民年金の任意加入や保険料の追納ができなくなります。
    • 65歳になるまでは、繰り上げた老齢年金と遺族厚生年金などを併給できず、どちらかを選びます。
    • 国民年金の寡婦年金は、請求した日以後は支給されません。
    • 請求した日以後は、事後重症などによる障害基礎(厚生)年金を請求できなくなります。

    繰り上げは、請求したあとで取り消せないと知って、気軽には決められないと感じた。減った額が一生続くうえ、ほかの年金との関係に影響が出る場合もあるという。決める前に、窓口などで自分の場合を確認しておきたい。

    繰り下げの注意点

    • 65歳の誕生日の前日から66歳の誕生日の前日までの間に障害給付や遺族給付を受ける権利があると、繰り下げの申出ができません(障害基礎年金のみの受給権者は、老齢厚生年金の繰り下げ申出ができます)。
    • 繰り下げの待機中に他の年金の受給権を得ると、その時点で増額率が固定されます。
    • 加給年金額や振替加算額は増額の対象にならず、待機期間中は受け取れません。
    • 繰り下げの増額分は、遺族厚生年金には反映されません。

    なお、令和7年の法律改正により、遺族厚生年金を受ける権利がある一部の世代については、繰り下げの取り扱いが変わります。

    詳しい条件は、必ず日本年金機構の最新の案内で確認してください。

    自分の場合を知るには

    ここまでの内容を、自分の状況に当てはめるには、次のような情報を手元に集めておくと役に立ちます。

    • 生年月日(率や上限年齢が変わります)
    • 加入してきた年金の種類(国民年金のみか、厚生年金もあるか)
    • 見込みの年金額(ねんきん定期便やねんきんネットで確認できます)
    • 働く予定の有無
    • 繰り下げを考える場合の、待機期間の生活資金の見通し

    そのうえで、年金事務所などの窓口で、自分の場合の数字を確認するのが確実で、今回の数字は一般的な制度の説明であり、個人の受給額や最適な時期を示すものではありません。

    まとめ

    年金の受給開始時期は、繰り上げなら減額、繰り下げなら増額という形で、決まった率が一生続きます。

    損益分岐年齢は参考になりますが、額面ベースの単純計算であり、寿命は事前には分かりません。

    総額だけでなく、待機期間の生活資金、働き方、税金・社会保険料、健康状態や家族の状況といった軸を合わせて見ることが大切で、また繰り上げは取り消せない点など、見落としやすい注意点もあります。

    「得か損か」の答えは、人によって違います。

    制度は変わることもあるので、決める前に最新の情報を日本年金機構などで確認し、自分の場合を窓口で確かめてみるようにしましょう。

  • 国民年金の早割は初回だけ2カ月分が引き落とされる。月60円引きの前に見ておきたい初回の残高

    国民年金の早割は初回だけ2カ月分が引き落とされる。月60円引きの前に見ておきたい初回の残高

    令和8年度の国民年金保険料は、当月末に口座から振り替える「早割」にすると1回17,860円、通常の翌月末振替は17,920円です。

    差は月60円、年にして720円。

    この数字だけを見ると、毎月の引落額はほとんど変わらない印象ですよね。

    ところが初回だけは、引き落とされる額が35,780円になります。

    割引後の月額の2倍近い金額は、どこから来るのでしょうか?

    初回は「前月分+当月分」

    早割を選ぶと、初回の振替で前月分も同時に引き落とされます。

    前月分は割引のない通常額の17,920円、当月分は早割の17,860円なので、合計は35,780円です。

    同じ月に翌月末振替だったなら17,920円で済むところですから、17,860円多く動く計算になります。

    この原因は割引ではなく、納付時期のずれにあります。

    重なるのは、期限を1カ月早めるから

    国民年金保険料の納付期限は、納付対象月の翌月末です。4月分なら5月末が期限になります。早割は、これを納付対象月の当月末に早める方法です。4月分の期限は5月末、5月分の早割の振替日も5月末。切り替えの月には、この二つが同じ日に来るんですね。

    5月分から早割にする例

    振替日通常(翌月末振替)早割(当月末振替)
    5月末4月分 17,920円4月分 17,920円+5月分 17,860円
    6月末5月分 17,920円6月分 17,860円
    7月末6月分 17,920円7月分 17,860円

    7月末までに払った合計は、通常が53,760円(4〜6月分)、早割が71,500円(4〜7月分)です。

    早割のほうが1カ月分先へ進んでいるわけで、2カ月分が重なるのは切り替えの月だけですが、早割を続けるかぎり、この1カ月分の前倒しは続くことになります。

    年720円の割引と引き換えに、初回は35,780円を口座に用意するというのが早割の仕組みとなるわけです。

    初回の残高と、足りなかったとき

    振替開始月は、手続きをした月の翌月以降で、初回の引落額は、届く「口座振替開始(変更)通知書」で確認することができます。

    残高が足りないと、翌月に再振替されますが、このとき割引は受けられません。

    たとえば9月分が振り替えられなかった場合は、10月末に9月分(割引なし)と10月分(割引あり)をまとめて引き落とされることになり、この合計にも足りないときは、どちらか1カ月分だけが振り替えられることに。

    なお、一部免除を受けている人は早割を選べず、翌月末振替のみです。

    前納と並べると

    割引額を1年あたりに直すと、早割が720円、6カ月前納が2,440円(1,220円の2回分)、1年前納が4,510円、2年前納が8,685円(17,370円を2年で割った額)です。

    前納は割引が大きい代わりに、まとまった額を一度に用意することになり、前納も、初回には前月分が同時に振り替えられ、初回振替月で対象期間が変わるのも特徴。

    たとえば6カ月前納を10月末から始めると、初回は前納分106,300円と前月分(9月分)17,920円で124,220円になります。

    5月末〜9月末に始めた場合は、前納が始まる10月末まで、割引のない翌月末振替が続きます。

    割引額、初回に用意する額、払う時期。

    納付方法を選ぶ手がかりは、この3点です。

  • 年金の額面を見ても老後設計が難しい、手取りが見えない制度の壁

    年金の額面を見ても老後設計が難しい、手取りが見えない制度の壁

    ネットニュースで「月30万円の年金を受け取る人は上位0.1%」という数字を見た。

    高額な年金を受け取れる人が、それほど限られている今の日本。

    その数字から感じたのは、年金制度の仕組みへの関心よりも、日本社会の格差が思っていた以上に広がっているのではないか、という疑問だった。

    年金のニュースでは、高額受給者の金額や受給額の平均など、数字が注目を集めることがある。

    数字は分かりやすいし、月30万円という金額を見れば、どれほど多く受け取っているのかがすぐに伝わる。

    しかし、その数字が一般の生活者にとって何を意味するのかは、金額だけでは見えてきません。

    年金を受け取る人の中で上位に入ることと、老後の生活に十分なお金があることは、別の話であり、平均的な受給額が示されても、実際の暮らしにどれほど余裕があるのかは分かりません。

    高額受給者の数字が目を引くほど、日々の生活を送る人たちの実感との距離が気になる。

    年を追うごとに、日本人の間で格差が広がっているように感じるからこそ、ニュースで取り上げられる数字が、一般の生活者の実感をどこまで捉えているのかが気になる。

    数字を出すこと自体には意味がある。

    ただ、その数字を示すだけで、実際の生活の姿まで伝わったことになるのだろうか?

    年金について考えるとき、もう一つ引っかかることがあって、それは制度そのものが複雑すぎることだ。

    年金には、国民年金や厚生年金があり、さらに企業年金などを含めて「3階建て」と説明されることもある。

    働き方や加入状況によって受け取る金額が変わり、受給を始める時期によっても金額は変わる。

    制度を理解しようとすると、仕組みを一つずつ調べていかなければならない。

    それだけでも分かりにくいのに、実際に年金を受け取る段階では、額面から税金や社会保険料が差し引かれる。

    年金は、老後の生活を支えるためのお金として考えるものだ。

    ところが、ニュースなどで額面の金額を見れば、その金額をそのまま生活費に使えるような印象を受けやすい。

    月20万円、月30万円と聞いても、そこから何が差し引かれ、実際に手元にいくら残るのかが分からなければ、生活設計に使える数字にはなりにくい。

    年金から税金が引かれることにも、素朴な疑問が残る。

    現役時代に保険料を納めてきたのに、受け取る段階でも税金がかかる。

    制度上の理由があることと、受け取る側が納得できることは別で、仕組みを十分に理解できないまま差し引かれる金額を見れば、二重に取られているように感じることもある。

    ここで必要なのは、制度の仕組みをさらに詳しく説明することだけなのだろうか。

    老後の生活を考える人が知りたいのは、制度の分類や計算方法そのものよりも、自分の場合に実際いくら受け取れるのかという金額のはず。

    額面でいくらになるのかに加え、税金や社会保険料を差し引くと、手元にいくら残るのか。

    その金額で、毎月の生活費をどこまで賄えるのか。

    そこまで分かれば、貯蓄や資産形成にいくら回す必要があるのかも考えやすくなる。

    もちろん、将来の年金額は、加入期間や働き方、給与水準などによって変わる。

    税金や社会保険料も個人の状況によって異なるため、誰にでも同じ金額を示せば済むわけではない。

    それでも、条件を設定した具体例や、手取り額の目安を示すことはできるはずだ。

    月30万円という数字は、年金について考えるきっかけにはなる。

    しかし、それだけを見ても、自分の老後に必要なお金は分からないし、高額受給者がどれほどいるかを知ることと、自分の暮らしを設計することの間には、まだ距離がある。

    老後設計に必要なのは、目を引く受給額だけではない。

    自分が受け取れる金額を現実的に把握し、そのお金でどのような生活ができるのかを考えられる情報だ。

    年金制度を理解するために、受け取る側が複雑な仕組みを一つずつ読み解かなければならない。

    その負担が大きいほど、将来の生活を具体的に考えることも難しくなる。

    制度を詳しく知ることと、生活の見通しを立てられること。

    その二つがもっと近づかなければ、年金の数字をいくら並べても、老後への不安は解消しにくいままだと思う。

  • 国民年金の追納は好きな月から払えない? 10年の期限と加算額、納付順序の注意点

    国民年金の追納は好きな月から払えない? 10年の期限と加算額、納付順序の注意点

    学生時代や失業中に、国民年金保険料の免除や納付猶予を受けていた。

    就職し収入が安定してきたことで、手元にまとまったお金ができたので、過去の保険料を追納しようと考え始めた・・・。

    全期間を一度に払うのは難しいなら、まずは加算額の少ない期間から。あるいは、期限が迫っている期間だけ先に払う。

    そんな納め方を考える人もいるかもしれませんね。

    ところが、国民年金の追納は、払いたい月分を自由に選べるわけではなくて、原則として古い期間から納める必要があり、免除と猶予の期間が混在している場合であれば、納付順序の確認も必要です。

    追納できるのは、承認月の前10年以内の期間

    追納の対象になるのは、免除・納付猶予・学生納付特例を受けた期間のうち、追納が承認された月の前10年以内にある期間だけ。

    この「10年」は、単に今日から10年前までという意味ではないので注意しておいてください。

    追納の承認月を基準に対象期間が決まるので、古い月分から順に確認する必要があります。

    さらに、期限が近い期間については、申込みのタイミングにも注意が必要で、申込書を期限直前に提出すると、期限までに追納できない場合があります。

    加算額だけで、先に払う期間は決められない

    追納では、免除等を受けた年度の翌年度から数えて3年度目以降に納付すると、当時の保険料に加算額が上乗せされ、これは時間がたつほど、追納に必要な金額が増えるようになっています。

    例として、2026年度に追納する場合、日本年金機構が公表している1カ月分の金額は以下となります。

    対象年度の月分2026年度の追納額
    2022年度16,990円
    2023年度16,770円
    2024年度16,980円
    2025年度17,510円

    2024年度・2025年度分には追納加算額がありませんが、古い年度の月分には加算額がついています。

    金額だけを比べると、加算額の付いていない期間から払いたくなるものですが、追納には古い期間から納める原則があるので、金額の安い月分を先に払うというようなことはできません。

    また、免除期間と納付猶予・学生納付特例期間が混在している場合は、納付順序について年金事務所への相談してからのほうがよくて、複数の制度を利用していた人は、自分の承認期間を確認したうえで、どの順番で納付できるかを確かめる必要があります。

    免除と猶予では、追納しない場合の年金額も違う

    追納するかどうかを考えるとき、加算額と並んで確認したいのが、追納しなかった場合に将来の年金額へどう反映されるか。

    国民年金の全額免除期間は、追納しなくても一定割合が老齢基礎年金額に反映されるのですが、納付猶予や学生納付特例の期間は、追納しなければ年金額には反映されません。

    日本年金機構が示す2026年度の目安では、1年間分を追納した場合、老後の年金は全額免除期間で年間約1万円、納付猶予・学生納付特例期間で年間約2万円増えます。

    同じ1年分の追納でも、もともと受けていた制度によって、追納しなかった場合との差が異なり、加算額が付くかどうかだけでなく、追納によって年金額がどう変わるかも比較する必要があります。

    追納を考え始めたら、まず自分が免除・納付猶予・学生納付特例のどれを受けていたのか、対象となる月分はいつなのかを確認してみてください。

    納付順序が分からない場合は、年金事務所に相談してから追納額を確認するのが確実です。

  • iDeCo一時金は「20年・800万円」で終わらない。2026年12月改正の前に確認したい退職所得控除と退職金の関係

    iDeCo一時金は「20年・800万円」で終わらない。2026年12月改正の前に確認したい退職所得控除と退職金の関係

    iDeCo(個人型確定拠出年金)は、掛金を出した年に所得控除を受けられ、60歳以降に一時金で受け取るときも退職所得として優遇されます。

    ただし、受け取り時にどれだけ税金がかかるかは、積み立てた年数と会社から受け取る退職金の有無で大きく変わり、さらに2026年12月には掛金上限と加入年齢が見直され、これまでの「月2万円を20年」という定番の試算が、そのまま使えない人も出てきます。

    退職所得控除の基本

    一時金で受け取ったiDeCoは、退職所得として扱われるのですが、計算の流れは次のとおりです。

    • 課税退職所得=(受取額−退職所得控除)×1/2
    • 退職所得控除は、拠出期間(年未満の端数は切り上げ)で決まります。
    拠出期間退職所得控除
    20年以下40万円×年数(最低80万円)
    20年超800万円+70万円×(年数−20)

    拠出20年なら800万円、30年なら1,500万円が控除されます。

    月2万円×20年の試算

    毎月2万円を20年積み立てると、元本は480万円で、年5%で運用できたと仮定した試算では、20年後の資産は約812万円、運用益は約332万円になります。

    控除額800万円とほぼ同じ金額となり、課税退職所得は(812−800)×1/2=約6万円で、税額はごくわずかとなるのですが、次の点については注意が必要です。

    • 年5%は計算上の前提で、将来の運用結果を示すものではありません。
    • 積立の方法(毎月か年1回か)や手数料の扱いで、結果は数十万円単位で変わります。
    • 「控除枠とぴったり重なる」のは、あくまで仮定がそろったときの偶然に近い数字です。

    拠出中の節税は税率で大きく変わる

    掛金は全額が所得控除になり、年間24万円(月2万円)の場合の軽減額は、所得税率によって次のように変わります(住民税率は10%として)

    所得税率年間の軽減額20年間の合計
    10%4.8万円96万円
    20%7.2万円144万円

    口座の手数料(年2,000円強が目安)を差し引いても、10%の場合で約90万円が残り、多くの人にとっては、受け取り時の控除よりも、拠出中の所得控除のほうが節税額としては大きくなります。

    会社の退職金があると、控除を取り合う

    先ほどの計算がそのまま当てはまりやすいのは、勤務先に退職給付制度や企業年金がなく、退職所得控除をiDeCoだけに使える人。

    会社の退職金も受け取る場合、iDeCoの拠出期間と勤続期間は重なり、重なった期間は、控除の計算で二重には数えられません。

    次は簡略化した例。

    条件内容
    勤続年数38年(退職所得控除2,060万円)
    会社の退職金1,500万円
    iDeCo20年拠出で812万円
    • 同じ年に受け取る場合:合計2,312万円に対して控除は2,060万円のみです。課税退職所得は(2,312−2,060)×1/2=126万円になります。
    • 十分な間隔を空けて受け取る場合:会社分は控除の範囲に収まり、iDeCo分の課税退職所得は約6万円です。

    受け取り時期をずらせるかどうかで、課税対象が約120万円変わる場合があり、同じ812万円でも、税額は同じにはなりません。

    2026年1月から変わった受取順序のルール

    令和7年度税制改正で、退職金とiDeCoの一時金を受け取る際の調整規定の期間が見直されました。

    具体的には、「前年以前4年以内」とされていた期間が「前年以前9年以内」に改正され、適用されるのは2026年1月1日以後に受け取る確定拠出年金の老齢一時金からで、2025年12月までに受け取り済みの一時金は従来どおりの判定となります。

    一般的に「5年ルール」から「10年ルール」への変更と呼ばれることが多く、説明の方向によっては揺れがあり、受け取る順序と間隔を決める際は、国税庁の資料や税理士に確認したほうがいいでしょう。

    2026年12月改正で考え方がどう変わるか

    2026年12月1日に、iDeCoの掛金上限と加入年齢が見直されます。

    • 掛金上限:企業年金がない会社員は月2.3万円から最大月6.2万円に、自営業者などは国民年金基金等との合計で月6.8万円から7.5万円に引き上げられます。専業主婦(夫)など第3号被保険者は月2.3万円のままです。
    • 加入年齢:一定の要件を満たす人は、60歳以降も70歳未満まで拠出できます。
    • 適用時期:2026年12月分から新上限が適用され、通常の口座振替は2027年1月26日です。

    この改正によって「ちょうど控除枠に収まる」という考え方は成り立たなくなる人も出てきます。

    • 月6.2万円を20年続けると、元本だけで約1,488万円になり、控除800万円を大きく超え、超えた部分は、(受取額−控除)×1/2が課税対象です。
    • 70歳まで拠出して年数が20年を超えると、1年ごとに控除が70万円ずつ増えます。

    「掛金を増やして所得控除を早く多く取る」のか、「年数を伸ばして出口の控除を厚くする」のかは、自分の税率と退職金の見込みで変わります。

    7. 判断するときのチェックリスト

    1. 所得税率(今と60歳以降の見込み)
    2. 月額掛金と拠出年数(新上限を使うか)
    3. 会社の退職金・企業年金の有無と金額
    4. iDeCoと退職金の受取時期をずらせるか(iDeCoは受取開始を遅らせることもできます)
    5. 一時金・年金・併用のどれが有利か(公的年金等控除との合計で比べます)
    6. 運用結果の振れ幅(下振れで元本割れになっても、拠出中の節税分は残ります)

    「20年・800万円」は、退職給付がない人が控除枠を使い切る目安として便利ですが、これが全員に当てはまるわけではありません。

    節税額は所得税率で大きく変わり、拠出中の所得控除が主役になる人も多く、会社の退職金がある人は、受取時期の間隔が税額を左右してきます。

    2026年12月の改正後は、掛金額と拠出年数の組み合わせを見直す価値がありますので、いまのうちから改正を確認し、見直す準備をしておきましょう。

  • 「定年後も働けば安心」は本当か?年金不安時代の生活設計に欠かせない3つの現実的ステップ

    「定年後も働けば安心」は本当か?年金不安時代の生活設計に欠かせない3つの現実的ステップ

    老後資金への不安や年金受給年齢の先行きが見通せない中、「定年後も長く働けるうちは働く方が安心だ」という考え方が急速に広がっています。

    確かに、働くことで毎月の給与収入が得られれば、年金の受給開始時期を繰り下げたり、老後資金を取り崩すペースを緩めたりすることができます。

    しかし「長く働けば老後不安はすべて解決する」と単純に考えるのは危険。

    年齢を重ねるにつれ、自分自身の体力的な変化や健康上の不確実性は増していきますし、住宅ローンの残債や定年後の減収、生活費の構造的な変化を見落としたまま「とりあえず働く」という方針だけで突き進むと、思わぬところで生活設計が破綻しかねません。

    年金不安が叫ばれる今だからこそ、感情的な不安や精神論に流されず、現実的に実行できる生活設計の考え方を整理しておくことが重要です。

    「長く働く」を前提にする際に直面するリスク

    定年後の就労を生活設計の柱にする場合、あらかじめ把握しておくべき現実的なハードルがいくつか存在します。

    ひとつは「想定どおりの収入が得られない可能性」で、多くの企業では、定年後の再雇用において現役時代よりも給与水準が下がります。

    当然、仕事内容や責任が変わる一方、労働時間や体力的負担がそれほど変わらないケースもあり、期待していたほどの収入を得られないことも。

    また「健康や体力の個人差」の影響も出始め、60代・70代になっても健康に働き続けられるかどうかは、予期せぬ疾病や体力の低下、家族の介護などによって大きく左右されます。

    「70歳まで働く」という計画は、健康が維持できるという前提の上に成り立つものであり、万が一働けなくなった場合のバックアップ案を持っておく必要があります。

    老後不安を解消するための3つの現実的ステップ

    単に「働き続ける」だけでなく、生活設計全体を安定させるためには、以下の3つのステップで備えを進めることが有効となるでしょう。

    1. 固定費と借入金の早期整理

    老後資金の不安を大きくする最大の要因は、定年後も続く毎月の固定費。

    住宅ローンや自動車の維持費、過度な保険料などがそれに辺り、老後に入る前の段階で、住宅ローンの完済スケジュールを見直すことや、日常の固定支出を身の丈に合わせてスリム化しておくことが最優先となります。

    固定費が低く抑えられていれば、定年後の収入が減少しても無理なく暮らしを維持することができますからね。

    2. リスクを避けた堅実な資金管理

    「年金だけでは足りない」という焦りから、仕組みを十分に理解していないハイリスクな投資や、借入れを伴う不動産投資などに手を出すのは避けるべき。

    老後資金の形成においては、大きなリターンを狙うことよりも、手元の資産を急激に減らさない守りの姿勢が求められます。

    制度上の優遇措置(NISAやiDeCoなど)を活用しつつ、無理のない範囲で長期・分散を意識した運用にとどめるのが賢明。

    3. 「長く続けられる働き方」の早期準備

    定年を迎えてから慌てて再雇用や再就職を探すのではなく、50代の段階から「どのような形で社会と関わり続けるか」を考えておくことが大切です。

    フルタイムでの就労にこだわらず、短時間勤務やパートタイム、これまでの経験を生かした短時間の業務委託など、体力的・精神的に無理のない働き方の選択肢を作っておくことで、長期的な収入の安定と無理のないライフスタイルの両立が可能になります。

    早めの現実的チェックが将来の安心を生む

    年金をめぐる議論や老後資金のニュースを目にすると、どうしても将来への焦りが生まれがちです。

    しかし「年金だけで暮らす」か「死ぬまで働く」かという極端な二者択一で考える必要はありません。

    大切なのは、自分の将来の年金見込額を正確に把握し、定年後の支出規模を見積もり、不足する分を「どの程度の就労」と「どの程度の資産取り崩し」で補うかというバランスを早めに試算しておくこと。

    不安の正体を具体的な数字や準備項目へと分解し、今できることから一つずつ整えていくことが、老後の安心につながる最も確実な道と言えます。

  • 在職老齢年金の65万円は「超えると損をする壁」ではない

    在職老齢年金の65万円は「超えると損をする壁」ではない

    在職老齢年金の基準額を超えないように給与を減らせば、給与と年金の合計を増やせる・・・

    制度名からはそう考えたくなりますが、65万円という基準は、超えた途端に年金が大幅に消える「崖」ではないんです。

    65万円の基準のしくみ

    2026年4月からは、総報酬月額相当額と老齢厚生年金の基本月額の合計が65万円を超えると、超過額の半分が老齢厚生年金から支給停止されます。

    なお、この基準額は賃金や物価の変動に応じて見直される仕組みなので、将来は変わる可能性があるので、最新の金額は日本年金機構のページで確認するようにしましょう。

    計算に使うのは次の数字。

    • 総報酬月額相当額:その月の標準報酬月額に、直近1年間の標準賞与額の合計を12で割った額を足したもの。標準報酬月額は実際の給与額そのものではなく、等級表で区切られた額。
    • 老齢厚生年金の基本月額:加給年金額を除いた老齢厚生年金の月額。老齢基礎年金は計算に含まれず、全額支給されます。

    計算例:給与を減らすと得なのか

    総報酬月額相当額が月58万円、年金月額が20万円で、その内訳が老齢厚生年金13万円、老齢基礎年金7万円の場合で考えてみましょう。

    ちなみにこの例の金額は、平均的な水準ではありません。

    仕組みを分かりやすく示すため、比較的収入の多い方を想定していて、厚生労働省の統計(令和6年度)では、65歳の老齢年金の平均月額は、老齢基礎年金を含めて約15万円となっており、例の年金月額20万円は、これを大きく上回ります。

    また、現役の厚生年金加入者(第1号)の標準報酬月額の平均は約33万円で、男性でも約38万円です。例の58万円は、標準報酬月額の上限(65万円)に近い水準です。

    在職老齢年金の基準額65万円に届く方は、実際には多くありません。ご自身の金額に置き換えて確認してください。

    さて、計算に使うのは、58万円と13万円の合計71万円です。

    基準を6万円超えているため、その半分の3万円が老齢厚生年金から止まり、年金の受取額は17万円になります。

    では、総報酬月額相当額を52万円まで下げれば得になるのでしょうか?

    52万円と老齢厚生年金13万円の合計は65万円で、年金は20万円全額を受け取れます。

    ただし、戻る年金は3万円なのに、総報酬月額相当額は6万円減っています。

    総報酬月額相当額年金の停止額年金の受取額合計
    そのまま働く58万円3万円17万円75万円
    52万円に減らす52万円0円20万円72万円

    給与と年金の合計は75万円から72万円へ下がります。

    年金の停止を避けることと、総収入を増やすことは別

    基準を超えた分については、収入が増えても停止額が増えるのは超過額の2分の1です。

    つまり、税金や社会保険料を除けば、働いて増やした収入の半分は合計額に残ります。

    なお、在職中に払う厚生年金保険料は、将来の年金額に反映される部分もあり、手取りの比較をするときは、この点も考慮に入れておくべきでしょう。

    減らした収入は、時間の対価として考える

    実は、65万円の手前へ収入を合わせるだけでは、経済的な得にはなりません。

    その一方で、仕事を減らしたときの収入減が、実質的に半分へ緩和されると見ることはできますから、給与を下げて勤務日数や責任を軽くできるなら、この例の3万円の差を時間と交換する選択は成り立ってkるのではないでしょうか?

    賞与の見落としに注意

    総報酬月額相当額には、月給だけでなく賞与も含まれます。

    月給だけを52万円にしても、直近1年間の賞与を12で割った額が加われば、基準を超える場合がありますので、ここにも注意しておきましょう。

    在職老齢年金は「65万円以内なら得」という制度ではなく、収入を減らして得られる時間に、いくらまでなら払えるかを数字にする仕組みです。

    個別の年金額や、税・社会保険料の影響は人によって異なります。

    詳しくは、年金事務所や社会保険労務士に確認してみるといいでしょう。