投稿者: 蒼鷹

  • 年金の受け取りはいつから?60代が知るべき基本と手続き

    年金の受け取りはいつから?60代が知るべき基本と手続き

    60代になると「年金はいつから受け取れるのか」「どうすれば損をしないのか」と気になる方が増えます。

    年金制度は少し複雑ですが、基本を押さえれば自分に合った選択ができるようになり、今回、受け取り時期や方法、手続きの流れを分かりやすく解説します。

    年金の受け取りはいつから始まる?

    原則として、公的年金(老齢年金)は65歳から受け取り開始となり、これは多くの人に共通する基本ルールとなります。

    ただし、希望すれば

    • 60歳〜64歳で早く受け取る(繰上げ)
    • 66歳以降に遅らせる(繰下げ)


    といった選択も可能で、受け取り開始は「自分で決められる」という点が重要。

    受け取り方は3種類|繰上げ・通常・繰下げ

    年金の受け取り方には、大きく分けて3つあり、通常の受け取りと比較して、以下のような特徴があります。

    繰上げ受給の特徴

    60歳から64歳の間に前倒しで受け取る方法で、メリットは早く現金が手に入ることから、健康状態に不安がある人に向いており、デメリットとしては、受給額が一生減額されることになります。

    減額率は最大で約24%ほどになるため、長生きするほど不利になる可能性があります。

    繰下げ受給のメリット

    65歳以降に受け取りを遅らせる方法で、メリットは、受給額が増える(最大で約84%増)ので、長生きするほど得になるのですが、デメリットしては、受け取り開始まで収入がない期間があるので、長く働く予定の人や、貯蓄に余裕がある人に向いています。

    年金受け取りの手続きの流れ

    年金は自動的に支給されるわけではなく、申請が必要となり、基本的な流れは以下の通りとなっています。

    1. 日本年金機構から案内が届く(65歳前)
    2. 必要書類を準備する
    3. 年金請求書を提出する
    4. 約1〜2か月後に振込開始

    提出が遅れると、その分受け取りも遅れるため注意が必要ですから、しっかりと準備だけはしておきましょう。

    しかし、勝手に給与から取っておきながら、受け取る際には申請が必要だなんて、不親切ですよね。

    60代が考えるべき受け取りのポイント

    年金の受け取りは「正解が1つではない」のが特徴で、まずは以下の視点で考えると判断しやすくなるはず。

    ①健康状態

    • 長生きする可能性が高いなら繰下げが有利

    ②働き方

    • 65歳以降も働くなら、繰下げで増額を狙うのも有効

    ③貯蓄状況

    • 貯金が少ない場合は繰上げも選択肢

    ④家族構成

    • 配偶者の年金状況も含めて考えることが大切

    特に「今すぐ必要なお金」と「将来の安定」のバランスを取ることが重要ですから、しっかりと検討しておきましょう。

    まとめ

    年金の受け取りは65歳が基本ですが、繰上げ・繰下げによって柔軟に調整することが可能です。

    • 65歳が標準の受給開始
    • 早めると減額、遅らせると増額
    • 申請しないと受け取れない

    まずは、自分の生活状況や健康状態を踏まえて「いつ受け取るのが最適か」を考えてみましょう。

    必要であれば年金事務所での相談も活用し、納得のいく選択をすることが大切です。

  • 年金の「受け取り方」で損しないために

    年金の「受け取り方」で損しないために

    同じ年金でも「受け取り方」でこんなに違う

    「年金って、もらえるかどうか」が気になりがちですが、実はそれ以上に大事なのが「どう受け取るか」。

    公的年金、iDeCo、企業年金、個人年金、退職金など名前は違っても、多くの商品で「一時金」「年金形式」「その組み合わせ」が選べるようになっていて、この選び方次第で、同じ元本にもかかわらず、税金や手取り額がガラッと変わるのがやっかいなところ。


    年金受取でよく出てくる3つのキーワード

    まずは、多くの制度で共通して出てくる3つの受取パターンを押さえておきましょう。

    • 一時金
      退職金のように、まとまったお金をドンともらう形。
      メリットは、退職所得控除が使えれば、税金がグッと抑えられ、資金計画も立てやすいことです。
      デメリットは、一度にもらってしまう分、自分で管理・運用しないとお金の減りが早くなりがちなこと。
    • 年金形式(有期・終身など)
      毎年(または毎月)コツコツ受け取る形で「5〜20年の有期年金」や「一生涯の終身年金」といった種類があります。
      「長く生きるリスク」に備えやすいのがポイントで、特に終身年金は“生きている限りもらえる”安心感がある一方で、企業年金やiDeCoなどを年金形式で受け取ると雑所得扱いになり、公的年金等控除の枠との兼ね合いで税負担が増えるケースもあります。
    • 一時金+年金(併給)
      「一部だけ一時金で受け取り、残りは年金」という折衷案で、iDeCoではこのパターンを選べる金融機関も多く「当面の資金は一時金で、あとは年金で長く」という使い方ができます。
      ただし、どのくらいを一時金にして、どのくらいを年金にするかは商品や金融機関ごとにルールが違うので、事前確認が欠かせません。

    iDeCo・企業年金・退職金それぞれの「お作法」

    これらは似ているようで、制度ごとに細かいルールが違います。

    • iDeCo
      原則60歳以降に受給でき、75歳までの間で受取開始時期を選べます。
      受け取り方は「一時金」「年金」「併給」の3つから選択でき、一時金なら退職所得控除、年金なら公的年金等控除の対象です。
    • 企業型・個人型の確定拠出年金・企業年金
      受け取り方は、確定年金・終身年金・分割取崩型など、運営機関が用意したメニューから選びます。
      年金形式の場合は雑所得として扱われ、支給のたびに所得税と復興特別所得税が源泉徴収されます。
    • 退職金
      会社から支給される退職金は、一時金か年金形式かを選べるケースがあります。
      一時金は退職所得控除が大きく効きやすく、手取りでは有利なことが多いですが、年金形式は運用しながら受け取る商品もあり、総額が増える可能性もあります。

    「いつからもらうか」でも差がつく:繰下げという選択

    最近よく聞くキーワードが「繰下げ受取」でポイントがあります。

    • 公的年金
      繰下げると、1か月あたり0.7%ずつ年金額が増え、最大75歳まで繰り下げられます。
      最大まで繰り下げると理論上84%増えるとされ、「長く生きるほど得になる」設計。
    • 個人年金保険
      公的年金と同じく、受取開始を遅らせる「繰下げ受取」ができる商品があり、予定利率にもとづいて年金額が増えます。

    1番のポイントは「繰下げれば必ず得」という話ではなく、「何歳まで生きる想定で、どの時期にどれくらい現金が必要か」というライフプランとセットで考えること。


    どう選ぶか

    最後に、細かなシミュレーション抜きで考えるための目安です。

    • 一時金を厚めにしたい人
      住宅ローンの返済、子どもの教育費、親の介護など、早めにまとまった資金が必要になる予定がある人。
      退職所得控除をしっかり使えるかどうかを確認したうえで、一時金比率を高める選択が合理的になりやすい。
    • 年金形式を厚めにしたい人
      「お金の管理が苦手」「長生きリスクが心配」「毎月の生活費を安定させたい」と考える人。
      公的年金と合わせて、企業年金や個人年金の終身・有期年金で“ベーシックインカム”のような形を作るイメージ。niaeru+3
    • 併用したい人
      「当面5〜10年分の安心は欲しいけど、その後の長生きリスクにも備えたい」という人。
      iDeCoや企業年金で一時金+年金の併給を検討しつつ、公的年金の繰下げも組み合わせて、全体のキャッシュフローをデザインしていく形になります。

    商品選びより「出口戦略」

    年金や退職金は、貯めるときより「受け取るとき」に差がつきます。

    どの制度も細かいルールがややこしいですが、まずは「一時金・年金・併用」「いつから受け取るか」を押さえておくだけでも、選択の失敗はかなり減らすことができます。

    この記事をきっかけに、「いくら貯めるか」だけでなく、「どう・いつ受け取るか」も一度じっくり考えてみましょう。

  • 障害年金「医師判定の破棄」問題

    障害年金「医師判定の破棄」問題

    障害年金は、病気やけがで働くことや日常生活に大きな制約がある人に対し、生活を支える目的で支給される公的年金なのですが、今回、その実務を担う日本年金機構が「支給の可否」を判断する際の医師の判定結果の一部を破棄し、別の医師に判定を依頼していたことが明らかになり、制度への信頼を揺るがしかねない事態となっています。

    厚生労働省は1月6日、残存する約3カ月分の記録の確認など調査を開始しているのですが、破棄の判断基準や手順のマニュアルは「現時点では確認できない」としています。

    問題となるのは、年金機構が支給可否の判定を医師に委託しており、その医師の判定を機構職員が「おかしい」と判断し、判定記録をシュレッダーで廃棄、その判定がなかったこととし、別の医師へやり直しが依頼されていたようです。

    問題となるのは、制度上、職員が医師の判定を覆す権限はなく、厚労省は会見では「形式的な不備や疑義があると職員が判断した場合に、別医師の判定へ回す事例があることは確認できた」との趣旨を述べているようです。

    昨年秋以降の記録は廃棄されず残っており、今後、実際の運用や件数、時期の確認が進められる見込みとなっています。

    なぜ問題なのか

    手続の透明性と証拠保全の欠如も甚だしく、判定の「やり直し」自体が即座に不当とは言えないとはいえ、元の判定記録を破棄してしまえば、なぜやり直したのか、どの基準で疑義をかけたのか、後から検証することができず、行政判断の検証可能性を自ら損なう行為となります。

    そもそも職員に医師判定を覆す権限がないにもかかわらず、実質的に判定の影響を消す(破棄する)ことは、制度の想定を超えた運用であり、仮に「形式的な不備の是正」のための再判定が許容されるとしても、元データの保全と、再判定の理由・プロセスの記録が不可欠。

    この判定のやり直しが不支給へつながった可能性や、審査遅延を招いた可能性もあり、記録が破棄されている限り、個々の不利益の立証が困難となり、最も弱い立場にある当事者の救済を難しくするという構造的問題であり、年金制度は長期的な社会的合意で成り立っていることから「医師判定という専門性への信頼」と」行政の中立・公正への信頼」が毀損されれば、将来の制度運営、受給者・納付者の心理にも悪影響を及ぼしてしまいます。

    影響となりそうなリスク

    • 行政手続法や公文書管理の観点からの適法性の検証
    • 内部統制の不備(ダブルチェック・記録管理・監査の不足)の露呈
    • 申請者・受給者の不服申立て・訴訟リスクの増加
    • 判定の外注(委託)スキーム全体の見直し(契約、基準、監督方法)

    この問題の核心は「スピードや現場裁量」と「検証可能性・公正さ」のバランスが崩れていたことにあり、現場には、判定のばらつきや形式不備を是正したいという善意もあったのかもしれませんが、公益性の高い制度運営においては、例え善意でも「記録の破棄」という手段は許容されることはなく、手続の正当性は「後から第三者が検証できること」によってのみ担保されるべきものです。

    また、判定のやり直しが「不支給に誘導するため」だったのか、「単に品質管理のため」だったのかは、今後の調査で明らかにすべきであり、重要なのは、どちらにしても記録を残すこと「理由、誰が決めたか、どの基準か、結果どうなったか」を、一貫して残すことが重要で、ここを誤ると、結果の公平性だけでなく、過程の公正さ(プロセス・ジャスティス)が失われることになります。

    障害年金は「生活の最後の土台」の一つであり、支給の可否は当事者の人生に直結しているものだからこそ、手続の公正と記録の保全は、現場の効率より一段高い優先順位で守られるべきで、今回の調査が、透明性と人権配慮の観点から、運用の再構築につながることを期待します。

  • 私の老後のお金大全

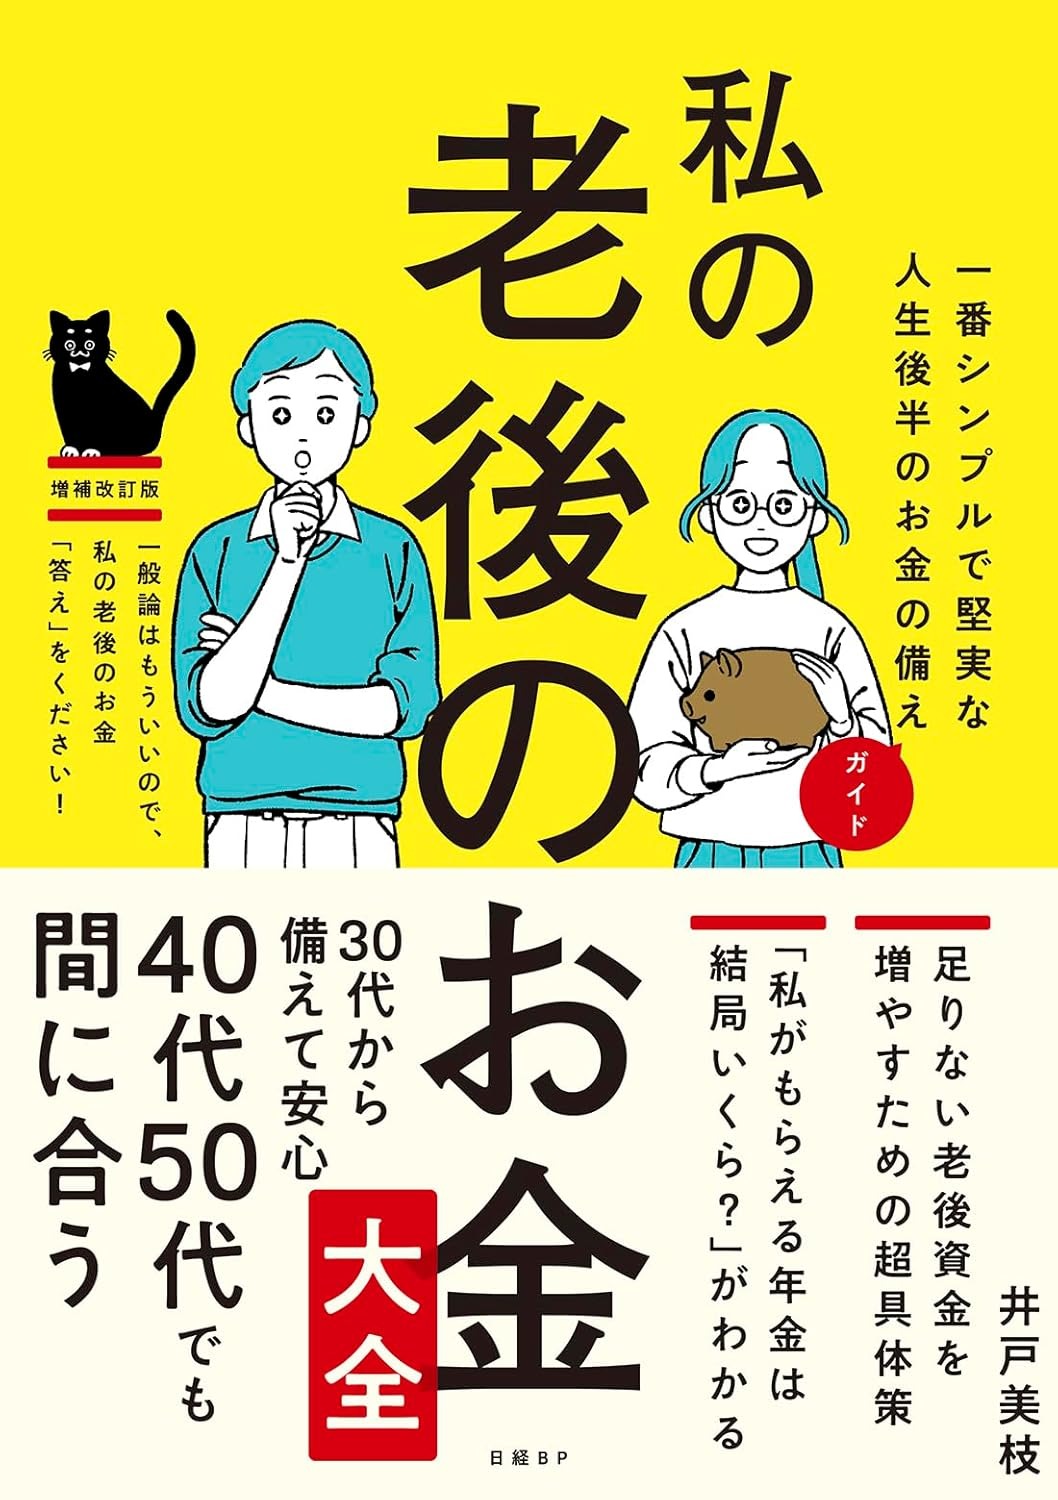
    私の老後のお金大全

    「老後のお金の疑問」解決書の決定版! 30代から備えて安心、40代50代でも間に合う!

    「自分が将来もらえる年金額は?」「結局、老後資金はいくら必要?」「足りない分を増やすために今から何をしたらいい?」など、いち早く老後に備えたい20代30代から、老後不安が現実味を帯びている40代50代まで、すべての現役世代の疑問と不安に答える超実践的ガイド。

    私の老後のお金大全 一番シンプルで堅実な人生後半のお金の備えガイド

    私の老後のお金大全 一番シンプルで堅実な人生後半のお金の備えガイド

    • 著者名:井戸美枝 著
    • 価格:1,980円(税込)
    • 発行:2025年10月20日
    • 頁数:192P
    • 判型:A5判
    • 発行:日経BP
    • ISBN 9784296208555

    2020年に刊行され、すでに11刷りのヒット本となっている「一般論はもういいので、私の老後のお金「答え」をください!」が、新規コンテンツを追加、大増量&最新情報アップデートで超パワーアップ!

    年金解説の専門家である井戸美枝氏による、老後資金に関する「貯め方」「増やし方」「使い方」を体系的に整理した包括的なガイドブックであり、老後に必要な費用を「モデルケース」「生活費」「年金額」の3つの視点から整理。

    夫婦二人世帯の場合、老後の最低日常生活費は、平均で月額約23.1万円とされていて、旅行や趣味などを楽しむ「ゆとりある老後生活」を送るためには、合計で月額平均37.9万円が必要という調査結果があります。 

    公的年金だけでは、生活費を賄いきれないケースも多く、もし95歳まで生きる場合、公的年金以外に約2,000万円の資金が必要になると試算されており、多くの人が日本の年金制度に不安を感じており、年金以外での備えが重要となってきます。

    全体的な評価

    「老後不安がかなり具体的に減った」「数字と制度が分かりやすい実用書」として好意的な声が多く、派手さや裏ワザではなく、堅実で現実的な内容が読者の安心感につながっており、その実用性が高く評価されている書籍。

    5年に1度の年金制度改正(2025年改正)にも対応しており、「情報が古くない」「最新制度前提で考えられる」と安心材料になっています。

  • iDeCoの管理機関の選択は重要。

    iDeCoの管理機関の選択は重要。

    iDeCoでは、運営管理機関の選択がとても重要です。

    というのも iDeCoの口座は、銀行口座のように複数の口座を作れるわけではなく、口座を開設できるのは一人につき一つだけとなっています。

    運営管理機関には「運用関連運営管理機関」と「記録関連運営管理機関」があり、iDeCo専用の口座は、「運用関連運営管理機関」として登録されているところで開設することになり、2022年7月時点で221社あり、この中からiDeCoを運用する機関を選ぶことになります。

    商品やコスト、サービスなど様々ですから慎重に選ぶようにしましょう。

    後から運用機関を変更することができるとはいえ、この変更には手間とコストがかかるので、まず最初にしっかりと品定めしておくべきです。

    運用機関の選び方

    どんな商品があって、どんなサービスがあるのかはとても大切なのですが、まず1番に気にしておきたいのが、口座管理手数料

    まず、iDeCoに加入すると様々な手数料がかかり、口座管理手数料は、 iDeCoの資産受け取りが完了するまで毎月支払わなければならないものとなります。

    そしてこの口座管理手数料は、1番安いところと1番高いところでは、年間約6千円ほどの差がありますので、十分確認しておきたいところです。

    この口座管理手数料は、毎月の掛金の中から自動で差し引かれるので、別途支払うという感覚にはなりませんが、手数料が高い場合、実質の掛金が少なくなるので運用面に影響が出てしまうことになります。

    とはいえ、口座管理手数料が安ければいいというものでもなく、iDeCoでは口座を開いた運用機関が提示している商品しか運用できませんから、その運用機関がどれくらいの商品を持っているのかも調べておきたいところ。

    長い運用の中では、リスクの大きさも変わってきますので、商品の入れ替えを考えることも出てくるでしょうから、商品の保有数が多ければ多いほど、商品の選択肢が広がります。

    「国内株式型」「国内債券型」「外国株式型」「外国債券型」を対象とした低コストの商品があるのかどうかも確認しておきましょう。

  • 保険料は会社が半分負担している

    保険料は会社が半分負担している

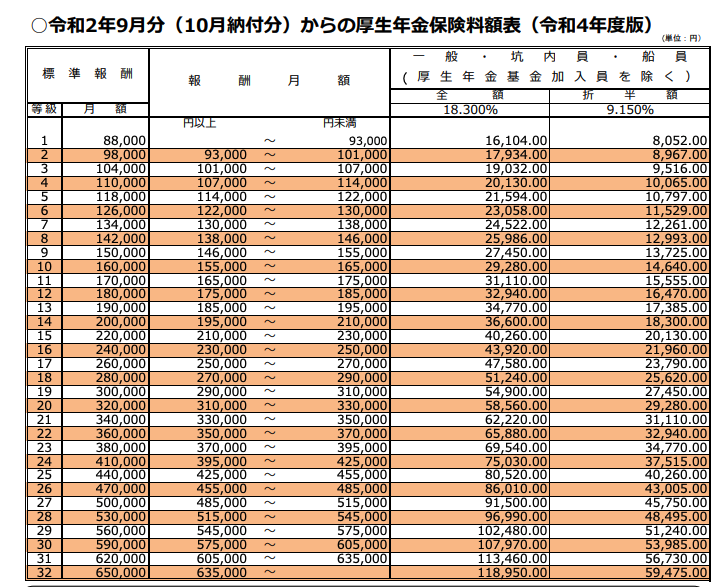
    毎月支払う厚生年金保険料は、社会保険に加入した時に決定するのですが、その方法は「給料」をもとに厚生返金保険料額表にあてはめ、標準報酬月額が決められます。

    この場合の「給料」は基本給だけでなく、通勤手当や残業代、その他の手当も含むことになりますので、通勤手当が高い人ほど保険料は高くなります。

    「標準報酬月額」が決まれば、それに基づいて「折半額」が決定し、この金額が本人負担の保険料となります。

    毎月の給料明細をみて「保険料が高すぎ」「もっと給料上げて」なんて思っている方、給料から差っ引かれている金額と同じ額を会社が負担し、日本年金機構に支払っているということも覚えておきましょう。

    厚生年金保険料額表(令和4年度版)
    厚生年金保険料額表(令和4年度版)

    さて、1度決まった「標準報酬月額」なのですが、これは一生同じというわけではなく、毎年計算し直されるようになっており、この計算は、4、5、6月に支払われた給料をもとに決定されます。

    ですので、この時期にたまたた残業が増え給料が上がってしまうと、給料が上がったままの金額で平均され、9月からの1年間の標準報酬月額となってしまうので、注意しておいたほうがいいでしょう。

    そうすると、4〜6月には給料を抑えて、他の月で多く支払えばいい!なんて思いがちですが、世の中そんなに甘くはなく、昇給があった場合や家族手当が増えたなどの報酬額が大きく変わった場合は、随時改定されることになります。

    改定の要件

    改訂の要件は、まず固定的な賃金に変動があった場合。

    これは課長や部長に昇給して手当がつくようになったときなどで、手当がついたけど、結局手取りはあまり変わらないなんてこと、よくあります。

    また「標準報酬月額」が現在と比較して2等級以上の差がある場合なども改定されることになります。

    随時改定の対象になるケース

    • 昇給や降給により基本給が変動した
    • 時給制から月給制に変わるなど給与形態が変更された
    • 時給や日給が変わり、賃金が変動した
    • 通勤手当や住宅手当など固定的な各種手当が新たに追加された
    • 歩合給制の単価が変動した

    随時改定の対象となるのは、「固定的賃金」に変動があった場合で、仮に標準報酬月額に2等級以上の差があったとしても、非固定的賃金のみが変動した場合には、随時改定の手続きは行われません。

  • 老後を支える4つのお金

    老後を支える4つのお金

    人生は人それぞれですが、どんな人のライフイベントにおいてもお金は必要となり、さらにはどんな人でも老後はやってきます。

    寿命がいつまでなのかがわかればいいのですが、残念ながら人の寿命はいつ尽きるのかもわかりませんし、老後は思っている以上に長くなることもあります。

    元気な若い頃とはことなり、歳をとってくると気力、体力は確実に衰えてきますから、老後資金についてはしっかりと考えておく必要があります。

    老後を支える4つのお金

    老後の生活を支えるためには「仕事による収入」「公的年金」「企業年金」「自己預貯金」の4つの収入源があり、「仕事による収入」は定年退職することなくそのまま働き続けたり、または別の仕事に就て収入を得る方法で、人生80年ということを考えるとなかなか定年で老後生活を楽しむ生活に入る人は少な位かと思います。

    「公的年金」は国の管理している年金制度で国民全員に義務づけられている国民年金と会社員や公務員が加入する厚生年金があり、「企業年金」は企業が管理している年金制度で、その形は様々。

    そして、個人で管理する「自己預貯金」は文字通り、自分の管理している貯金のことです。

    この中でも老後の大きな支えとなるのが「公的年金」で、これは保険料を納めた期間に応じて、将来、老齢基礎年金としてもらえます。

    しかしここで勘違いしやすいのが、年金というのは「これまでに払った保険料を将来もらう」というわけではなくて、現在払っている保険料は、現在の高齢者の年金の支払いにあてられています。

    つまり現在、現役世代として働いて支払っている保険料は、現在年金の受給を受けている人に回されていて、現役世代が高齢世代となったときは、その時に現役世代となっている今の子供たちの支払った保険料が財源となります。

    ですので、少子高齢化の問題は、現役世代の保険料収入だけでは十分な保険料を給付することができなるということにあるのです。