投稿者: 蒼鷹

  • みんなの年金、募集開始1分40秒で完売

    みんなの年金、募集開始1分40秒で完売

    不動産特定共同事業法において小口で始められる共同出資サービス「みんなの年金」で、みんなの年金25号を2022年8月1日(月)10:00から先着順で募集開始したのですが、すでに即日完売となったのだそうです。

    募集金額1,980万円で、2022年8月1日(月)10時からの募集早々、開始1分40秒で完売したのだとか。

    みんなの年金とは

    「みんなの年金」は、「日本国民の年金代わりはここだ!」という新しい当たり前となるプラットフォームを目指して創られた、新しい共同出資サービスで、日本に今訪れようとしている年金問題を解決するために生まれました。

    低リスク、低コスト、低労力で資産運用を始めることができる画期的なサービスとなっており、従来の年金と同じように「手続きが完了していれば、あとは自動的に収入が生まれる」形のサービスで、最低10万円で資産運用を始めることができるので、大きな初期費用なく進めることが可能。  

    優先劣後システム
    優先劣後システム

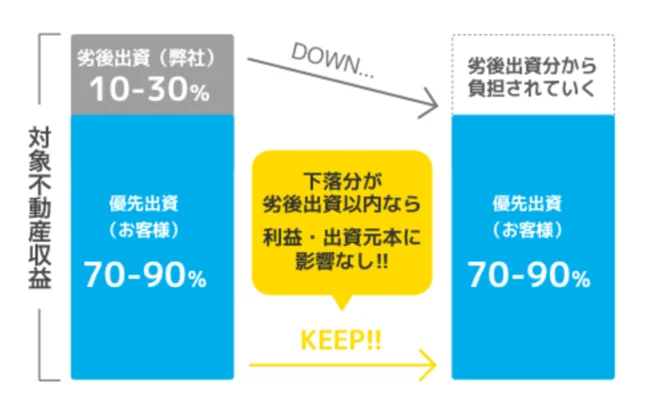
    優先劣後システムを採用し、ユーザの出資元本の安全性を優先的に守ります。出資いただく優先出資枠は、賃貸利益の受け取り・償還時の出資金返還において、劣後出資者より優先されます。

    投資口座預託形式
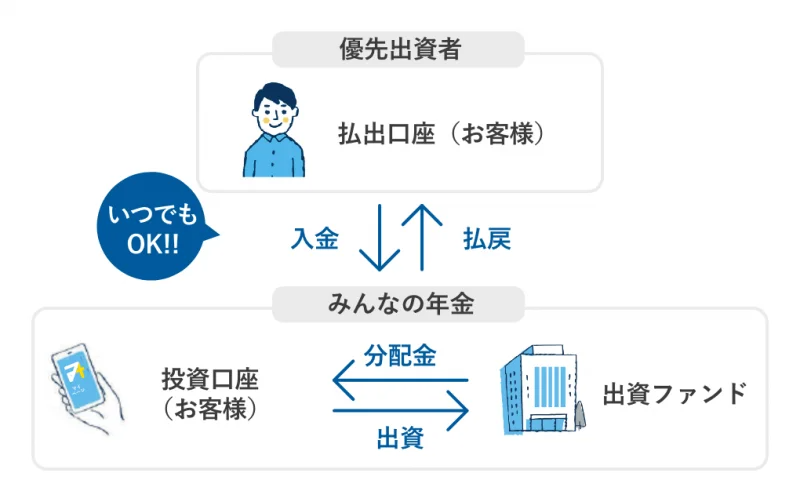
    マイページ内にある専用の投資口座に予め入金されておくことで、ファンドへの出資がスムーズに行なえます。 また、出資配当金や未投資金(預入金)に関してはいつでも投資口座からお客様の登録された払出口座に引き出すことができます。
    ※払戻時の指定口座入金は5営業日後となります。
    ※払戻は、払戻希望額から振込手数料を差し引いた金額が振り込まれます。 

    配当サイクル
    配当サイクル

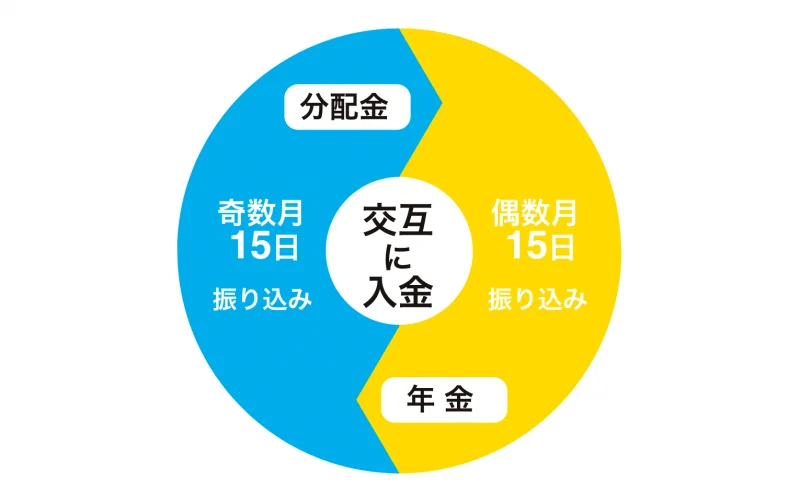
    運用期間が12ヶ月間の場合、年6回(奇数月)分配金をお支払い。公的年金の偶数月と交互のお振込となるため、毎月の年金配当のイメージとなります。(分配金額は出資額/予定年利による。)
    出資元本は、最終配当と合わせて最終分配予定月に償還されます。  

    2022年7月26日(火)10時から募集開始となった「みんなの年金24号」も募集開始から25分で完売していますし、8月以降は毎月2~4商品リリースする予定となっているようです。

    いかに多くの日本人が年金不安を持っているかの裏返しですね。

  • 厚生年金は何歳まで支払うのか?

    厚生年金は何歳まで支払うのか?

    国民年金の支払いは20歳から60歳までとなっているのですが、全ての国民に加入が義務付けられている国民年金とは別に、会社員や公務員は厚生年金の加入が義務付けられています。

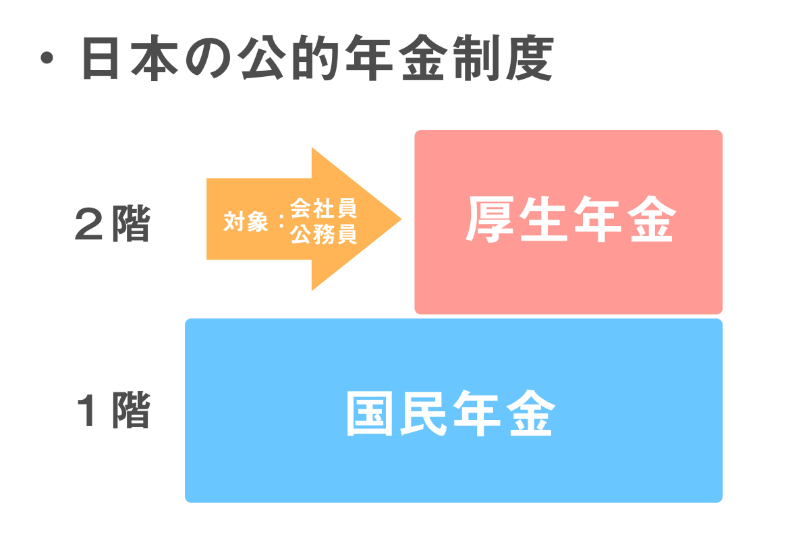
    そもそも日本の年金制度は2階建て構造になっていて、1階部分は20歳以上〜60歳未満の全ての国民が加入している国民年金で、厚生年金は2階部分にあたり、国民年金に上乗せされて支払われる年金となっています。

    日本の年金制度は2階建て構造
    日本の年金制度は2階建て構造

    ですので、厚生年金に加入していれば、基本よりも多くの年金が受け取れることになり、その受給額は国民年金の2〜3倍となり、いわば会社が提供する年金保障制度ともいえます。

    年金制度の2階建て部分に該当するのが厚生年金ですが、60歳を超えてからも働く場合どうなるのか?と思われるかもしれませんが、国民年金の支払いが20歳から60歳までと決められているのに対し厚生年金は、原則として70歳まで支払うことになります。

    さて、その厚生年金の保険料なのですが、これは毎年4〜6月に受け取った給与額(標準報酬月額)賞与に保険料率18.3%をかけて求めた額となりますので、保険料や将来受け取る年金の額は、所得に応じて変わります。

    またこの保険料は、事業主と被保険者で折半となり、毎月の給与や賞与から差し引かれ、手取りの額面が給料よりもグッと少なくなっている理由のひとつでもあります。

    さて60歳以上になっても働いており、65歳となった場合どうなるのでしょう?

    65歳といえば、厚生年金を受け取ることのできる年齢であり、仕事をしながら年金を受け取れることができるのか心配になりますよね。

    これについては、原則として厚生年金は65歳から受給できるので、65歳を過ぎても企業に雇用されている場合、厚生年金を受給しながら保険料を支払うことになります。

    なんだか少しややこしいですよね。

    しかも受給後に支払う保険料も再計算され今後の年金に反映されることになるのですが、再計算されるのは、退職時もしくは70歳のときと決まっていて、70歳前に退職する場合はそれぞれのタイミングで年金が再計算され、70歳まで勤務している場合は、70歳になったときに5年分(60ヶ月分)の支払いについて再計算されるようになっています。

    しかし、この計算は2022年の厚生年金保険法改正により変わり、65歳以降も勤務している場合、退職や70歳のタイミングは関係なくなり、在職中に毎年再計算が行われることなります。

    これは「在職定時改定」と呼ばれるもので、9月1日を基準日とし、前月までの加入記録をもとに再計算され、基準日の翌月である10月分から年金に反映されることになりますので、70歳まで働いている場合、毎年10月から年金額が増えることになります。

    少子高齢化により長寿大国となってしまった日本、老後の人生をゆっくり過ごすなんてことは許してもらえないのでしょうね。

    さて、そうなってくると70歳以降も勤務している場合はどうなるのでしょう?

    まぁ、あまり考えたくはないのですが、70歳以上になっても勤務している場合、任意で厚生年金に加入することも可能となっているのですが、年金を受け取るには最低限必要な加入年数(10年)がありますので、それを満たしていなければ受給することはできず、80歳からの年金を受け取るということを考えると、あまり上手な選択ではありませんよね。

    とはいえ、任意で支払いをしてある一定の要件を満たせば受給できるという制度もあり、これを「高齢任意加入被保険者」といって、要件として事業主の同意を得る「高齢任意加入被保険者資格取得申出書」を提出し、厚生労働大臣が認可すれば、厚生年金に任意加入することができます。

    年金について若い頃であれば「払うのが馬鹿らしい」「なんで支払わなければならないの?」「給料から勝手に引かれている」など納得のいかないことも多いかもしれませんが、歳をとってくると自身の衰えや勝手の利かなくなってきた体などに愕然とし、年金のことをありがたく感じることもあります。

    ですので、若い自分から年金についての知識を得ておくことが、最後の人生までを豊かに暮らすことの第一歩だと考えた方がいいでしょう。

  • 国民年金の種類

    国民年金の種類

    国民年金は、日本に住んでいる20歳以上60歳未満の人全員に加入が義務付けられている公的年金で、加入者である国民年金の被保険者には、それぞれの職業によって3つの種類に分けられます。

    3つの被保険者

    国民年金の被保険者は、保険料の納付方法の違いなどによって、次の3種類に分かれています。

    第1号被保険者

    自営業やフリーランス、学生やアルバイト、第1号被保険者に扶養されている専業主婦(夫)、個人事業所(4人以下)で働いている人、失業中や求職中によって無職の人や65歳以上の会社員に扶養されている60歳未満の配偶者などが加入。

    第2号被保険者

    厚生年金に加入している会社員や公務員、パート、アルバイトなどが加入。

    第3号被保険者

    会社員や公務員など第2号被保険者に扶養されている配偶者で、原則年収130万円未満の人が加入。

    令和2年4月からは日本に住所を有していることが条件として追加され、特例として留学や海外赴任に同行して日本に住所がなくなる場合などは、第3号被保険者として認められます。

    保険料の納め方

    保険料の納め方は、どの制度に加入するかによって異なり、第1号被保険者であれば、自分で国民年金保険料を納めることになり、第2号被保険者であれば厚生年金保険料として給料から天引きされ、勤務先がまとめて納付しています。

    第3号被保険者の場合は、年金保険料を支払う必要はなく、代わりに配偶者が加入している厚生年金制度からまとめて国民年金制度に支払われています。

    令和2年度の国民年金の加入・保険料納付状況

    国民年金第1号被保険者数(任意加入被保険者数を含む)は、令和2年度末で 1,449 万
    人で、前年度末と比べ4万人減少しており、公的年金加入者数は 6,740 万人のうち、未納者数は 115
    万人。

    令和2年度の最終納付率(平成30年度分保険料)は 77.2%となり、令和元年度の最終納付率よりも伸びており、5歳階級別にみると年齢が上がるにつれて高くなっています。

    • 20~24歳・・・78.02%
    • 25~29歳・・・68.59%
    • 30~34歳・・・71.14%
    • 35~39歳・・・74.94%
    • 40~44歳・・・76.20%
    • 45~49歳・・・77.16%
    • 50~54歳・・・76.80%
    • 55~59歳・・・84.12%

    公的年金加入対象者全体でみると、約98%の者が保険料を納付(免除及び納付猶予を含む)しており、未納者は約115万人、未加入者は約9万人。

  • 老齢年金の受け取りはよく考えて

    老齢年金の受け取りはよく考えて

    老齢年金は最大で5年繰り上げてもらったり、繰り下げてもらうことができるのですが、いずれにせよ一定率で年金額が増減することになります。

    繰上げ受給

    本来年金を受給できる年齢から前倒しして年金を受け取ることを繰上げ受給というのですが、この場合年金が一定額減額されることになります。

    減額率は1ヶ月当たり0.5%で、本来65歳から受け取れる年金を60歳に繰上げて受け取る場合、

    0.4%(毎月の減額率) x 60ヶ月(5年分)=24%

    という計算により、65歳で受け取る額から24%減額された金額を受け取ることになります。

    さらに繰上げ受給には注意点もあり、繰上げ請求してしまうと取り消しすることはできず、生涯減額となった年金の受け取りとなり、さらには寡婦年金や障害基礎年金が受け取れなくなったりします。

    また、国民年金に任意加入することもできず、保険料の追納もできなくなってしまいます。

    減額された年金額だけならともかく、ほかにもデメリットがありますから、繰上げ受給を決定する前に、よく考える必要があります。

    繰下げ受給

    繰下げ受給の場合、先ほどとは異なり、本来65歳から受け取れることのできる年金を66歳以降75歳まで繰り下げてもらうようにすることで、年金の受給が遅れる代わりに、増額した年金を受け取ることができるようになり、65歳からの受け取りを70歳まで繰り下げると、

    0.7%(毎月の減額率) x 60ヶ月(5年分)=42%

    65歳で受け取る金額よりも42%増額した年金を受け取ることができるようになります。

    繰上げ?繰下げ?

    年金を繰り上げてもらうほうがいいのか、繰り下げてもらうほうがいいのか、悩んでしまいますよね。

    まず繰り上げた場合であれば、減額された金額が続くので受給総額を考えると長生きすると損となりますし、繰り下げた場合は増額された状態で受け取ることができるので長生きするほど得になると言えます。

    しかし、こんなギャンブルめいたことを高齢になってから決定しなければならないなんて、なかなか国もいい加減ですよね。

    ちなみに2019年の時点で、繰上げ受給を選択した人は、国民年金で12.4%、厚生年金で0.4%となっていて、繰下げ受給を選択した人は、国民年金では1.5%、厚生年金では0.9%となっているようで、そしてこの数値は年を追うごとに繰下げ受給率が少しずつ増えているようです。

    まぁ、これは当然の流れかもしれませんよね。

    なにせ1番怖いのは「長生きをしてしまったら、経済的に困まる」ということでしょうし、若い時分ならともかく、歳をとって健康不安が出てくるわけですから不安を持っている人の方が多くなるでしょうし、現在の40代と50代が想定している自分自身の寿命の平均は「78.0歳」という調査結果があるようですから、年金の受け取りを遅らせ、動ける間に働いて増額された年金を受け取ろうと考えるのは当然の成り行きですよね。

  • 個人型確定拠出年金iDeCo

    個人型確定拠出年金iDeCo

    税制優遇を活用した自分で作れる年金「iDeCo」。

    この制度自体は2001年10月から始まったのですが、「iDeCo」という名称は2016年9月につけられたもので、2017年1月から加入対象者がほぼ全国民に拡大されたことによって加入者が急増し、2020年6月時点では約163万人、2022年3月時点で238.8万人となっています。

    現在も会社員や公務員のiDeCo利用が広がっており、公務員の加入率は1割を超え、これまで利用が低調だった自営業者等や専業主婦等についても、2020年後半以降は新規加入者数の増加ペースが加速しているようです。

    そもそもiDeCoができたのは、平成の時代に入りバブルが崩壊、日本経済が大きな転換期を迎え、雇用は流動化、終身雇用が崩れ、フリーランスという働き方が認知され始めました。

    これまで自営業者などには国民年金だけしかなく、公務員や会社員などのような厚生年金、企業年金のようなものはなく、手薄な年金制度を補うための私的年金制度として国民年金基金が誕生し、自営業者やフリーランスが老後の生活を公的年金だけに頼ることなく、自分自身で掛金を出し、その運用までも決定し、資産を増やしていく制度が生まれました。

    受け取り方法

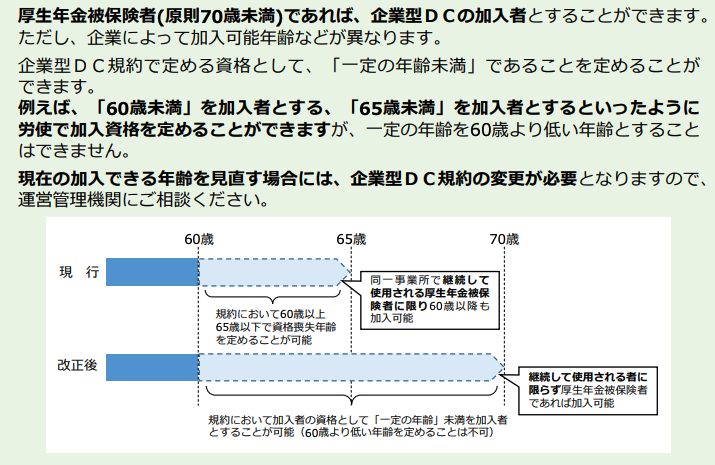
    iDeCoに加入できるのは、これまでは20歳以上60歳未満のすべての人が対象だったのですが、2022年5月の改正により、任意加入保険者も含め、国民年金被保険者であれば65歳まで加入することができるようになっています。

    掛金は拠出限度額内で、月々5000円から1000円単位で自由に設定することができ、積み立ては1年単位でも積み立てることができます。

    その積み立てた年金資金は、原則として60歳から老齢給付金として受け取ることができ、その受け取り方法には3つの選択肢があります。

    1つは、原則60歳になったら75歳になるまでの間に、一時金として受け取る方法で、2つ目はこれらを分割して受け取る方法。

    分割して受け取る場合には、5年以上20年以下の有期年金として受け取ることになります。

    そして、3つめは先ほどの2つを組み合わせたもので、原則60歳になったら、一部の年金資産をまとめて一時金として受け取り、残りの年金資産を分割して年金として受け取ることになります。

    一時金

    一時金の場合、iDeCoの受取金は税制上、退職所得に該当し、退職所得は他の所得と分離して所得税を計算する、いわゆる分離課税の方式となっており、受け取った金額の総額ではなく「2分の1課税」「退職所得控除」により計算した金額に税金がかかるので支払う税金の額は抑えることができます。

    有期年金

    公的年金と同じ扱いの雑所得となるので、公的年金等控除が利用でき、受取金額からその控除額を差し引いた金額が課税対象となります。

  • 公的年金は3つの安心を保障。

    公的年金は3つの安心を保障。

    日本の公的年金は昭和36年に国民全員が加入する国民皆年金として、国民年金制度が設立され、一般的には老後に受け取ることのできる「老齢年金」だけをイメージしがちなのですが、実はそのほかにも、病気や怪我などで仕事や生活が制限された時に受け取ることのできる「障害年金」や家族の家計を担っていた人が亡くなった時に受け取ることのできる「遺族年金」の3つの社会保障から成り立っています。

    知らなければ「老齢年金」だけが年金だと思いがちですが、高齢になって働くことができなくなった以外にも、障害を負ったり、大黒柱を失ったときなど、国が収入の一部を保障してくれるのです。

    現在、日本の年金制度は現役世代が保険料を納め、高齢世代を支えるという、いわば世代間扶養で成り立っているため、現在の日本の状況、少子高齢化が進むにつれ、将来自分は年金を受け取ることができるのかどうか不安になっている人も多いのではないでしょうか?

    「いずれ年金は破綻する」というような情報もちらほらとネットで飛び交っていたりしますが、実はそう簡単になくなるものではなく、そもそも年金加入者が受け取る老齢基礎年金については、その2分の1を国が税金を投入することによって支えており、さらに国民から集めた年金保険料を将来の支給のために運用しており、現役人口の減少や平均年齢の延びなどに合わせて、年金の給付水準を自動的に調整して制度を維持しているのです。

    もっともさらに少子高齢化が進んでしまえば、年金の受取額が減ってしまう可能性はありますが、年金制度自体が消滅することはまずないでしょう。

    保険料の未納にはきをつけて

    若い人であれば、給与などから安くはない保険料が引かれていたり、国民年金の支払いがバカらしくなったりしてしまうことがあるかもしれませんが、原則として、日本国内に居住する20歳以上60歳未満の国民年金加入者は、国民年金保険料の納付が義務付けられており、もし支払わないと、将来受け取る年金額が減ってしまったり、滞納時間が長ければ年金を受け取れなくなるということもあります。

    「長生きしないからいいや」などと楽観してしまう人もいるかもしれませんが、これは「老齢年金」だけに限らず、いざというときに障害年金や遺族年金などにも関わってくるので、注意が必要です。

    もちろん、失業したり給与が減って支払えないという状況になってしまうこともあるかと思いますが、そのときは免除や猶予の制度がありますので、まずは役所に相談することから始めましょう。

  • IDeCoに加入できる年齢の拡大

    IDeCoに加入できる年齢の拡大

    iDeCoが2021年10月に20周年を迎えたのですが、その後いくつかの改正が立て続けに行われました。

    1番の話題となったのは「65歳までiDeCo加入(積立)可能」となる5月の改正、そして10月にやってくる「企業型DCとiDeCoの同時加入可能」改正。

    そもそもiDeCo(個人型確定拠出年金)は、仕事バリバリの現役時代に各個人が毎月一定額を積み立てていき、自らその運用先を選ぶことで、将来、相応の年金を受け取れるという制度で、日本の公的年金が、全員加入する国民年金と、企業に勤務するサラリーマンが加入する厚生年金の2階建てとなっていたところ、このiDeCoの登場によって、3階部分が建てられたというもの。

    これまでのiDeCoでは、年金(給付金)の受け取りは、60歳から70歳までの10年間となっていたのですが、2022年4月から60歳から75歳までと5年延長され15年間となりました。

    こちらも改正のひとつでもあるのですが、一番注目されている5月の改正、 原則65歳になるまで加入できるようになるということ。

    これまでの制度では、60歳未満だけがiDeCoへの加入できたのですが、2022年5月の改正後、原則65歳未満の国民年金被保険者であれば、加入が可能になります。

    2022年5月施行
    2022年5月施行

    これにより、60歳以上の会社員や公務員、国民年金に任意加入者として加入している人などが、65歳まで継続してiDeCoでの積み立てが可能で、当然のことながら所得控除などの税制メリットも受けられるので、60歳以降も働いて収入を得るかたなどには朗報と言えます。

    これまで国民年金は、原則として20~60歳までの40年(480月)加入し、受け取れる年金額は加入期間に応じて決まっており、そのため、未加入期間があると年金額が少なくなっていました。

    そういった人が、年金額を増やすために加入期間を延ばす制度が任意加入で、保険料を納めて国民年金の被保険者になれば、年金額も増え、さらに60歳以降もiDeCoに加入できます。

    このiDeCoの改正は、高齢期に働く人が増えたことも背景になっていて、税優遇のあるiDeCoのメリットを最大限活用し、100年生き抜くための老後生活資金づくりも検討してみる価値はあります。