投稿者: 蒼鷹

  • 将来の年金、アプリで把握

    将来の年金、アプリで把握

    厚生労働省が公的年金の試算に必要なデータを民間に開放し、個人が老後資金を把握しやすくするようで、これにより金融機関やフィンテック企業が、個人が将来受け取る年金額をもとに、アプリなどを通じ顧客に最適な資産形成を指南する体制が整いそう。

    なんでも厚労省が、民間事業者向けに公的年金の試算に不可欠なデータやプログラムを公開するようで、これにより公的データと民間アプリの連携を短時間・低コストで開発しやすくなり、アプリ開発を後押しするようです。

    厚労省が4月に試験運用を始めた公的年金の試算ツールを活用するようで、2021年度の試算ツール「公的年金シミュレーター」開発時にはマネーフォワードなどが参画し、ミンカブ・ジ・インフォノイドを含めた企業との連携を視野に入れているのだとか。
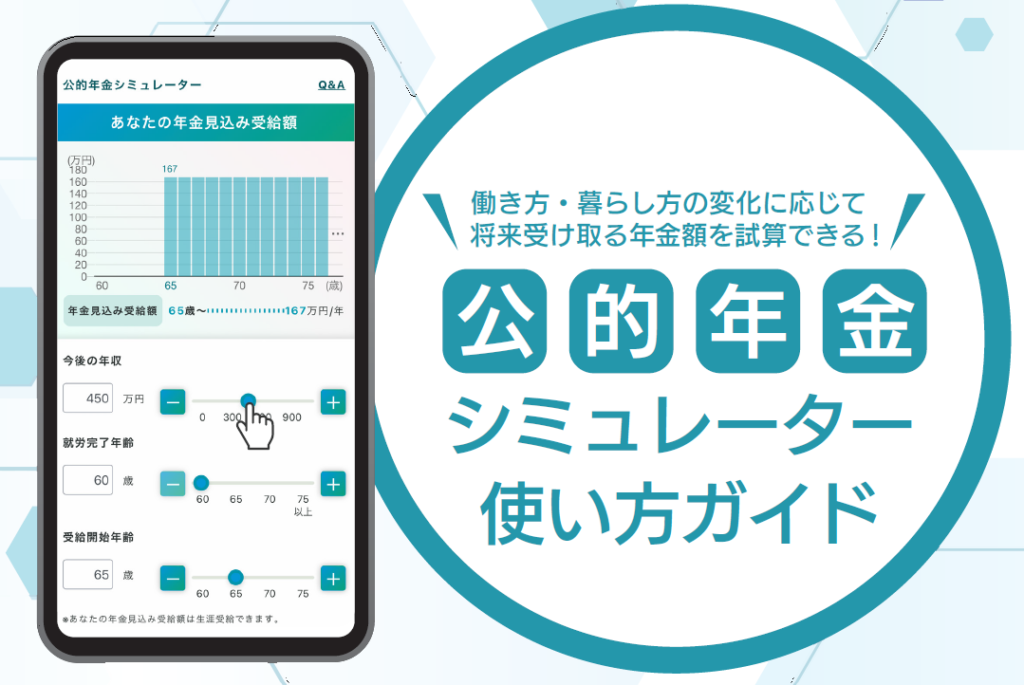
    公的年金シミュレーター
    公的年金シミュレーター

    例を挙げると、20代の会社員が定年後にもらえる年金額を簡単に試算できるような仕組みや銀行口座や証券口座などと連携できる家計簿アプリに、公的年金などの試算データを組み合わせるなどで、22年度内にも試算データを閲覧できるツールを実用化させていくのだとか。

    政府主導で公的年金データの民間開放に動くのは、貯蓄から資産形成の必要性が増しているからのようで、日本の個人の金融資産は約2000兆円あると言われているのですが、半分以上を預貯金が占め、足元の物価上昇で預金の実質的な価値は目減りしており、少子高齢化により将来的な年金不安もあり、個人が自ら運用する必要性が高まっているのだとか。

    これまで年金保険料の納付実績は年1回の「ねんきん定期便」のほか、「ねんきんネット」で年金見込み額を試算することができており、年金データを家計簿アプリなどで確認できるようになれば、自分の資産の全体像を把握しやすくなり、将来年金額の「見える化」は、計画的な資産形成につながると見られています。

    ここまで聞くとなかなかいい話のようにも思えますが、デジタルに弱い政府が作るシステムですから、ちょっと怖いですよね。

    というか、これ以前にもっと他の部署でのデジタル化を優先して欲しいですよね。

    例えば就職や退職における手続きなんて、いまだに紙に数枚も書かされるなんてアホらしいですし、役所のデジタル化をまずは早急に進めないと・・・。

    いまだに紙文化からの脱却ができず、完全デジタル化できない政府のやることには疑問しか生まれません。

    変な犯罪に利用されたり、情報の流出事件など起こってきそう・・・。

  • GPIF、国内スタートアップ初投資

    GPIF、国内スタートアップ初投資

    年金積立金管理運用独立行政法人(GPIF)が国内のスタートアップへの投資に乗り出すのだそうで、ベンチャーキャピタル(VC)のファンド経由で、投資額は数十億円規模となりそうだとか。

    世界最大級の機関投資家であるGPIFの参入は他の年金マネーの呼び水となり、米中などに遅れているスタートアップの育成に弾みがつく可能性があり、期待したいですね。

    GPIFが運用を委託する三菱UFJ信託銀行が5月末、独立系VCのグロービス・キャピタル・パートナーズ(GCP)が組成するファンドに出資する契約を結び、国内スタートアップ向けファンドへのGPIFの出資が明らかになるのは今回が初めてで、新ファンドはすでに500億円の資金を集めているようで、年内をめどに700億円規模にする方向で、製造業や医療、建設といった業界の有望企業を探すようです。

    これまで日本のスタートアップ投資は事業会社と銀行が中心で、年金マネーは少なく、VCファンドの出資者に占める年金の比率は2021年時点で3%と、アメリカ(32%)の10分の1以下で、その結果としてVCファンドが大型化せず、スタートアップの資金需要に十分に応えられていない面があり、評価額が10億ドル(約1350億円)以上の未上場企業「ユニコーン」は、アメリカが600社を超えるのに対し、日本はたった6社にとどまっています。

    約200兆円の運用資産を持つGPIFの動きは新たな年金マネーの呼び水になる可能性があり、投資家の裾野拡大でファンドの規模が膨らめば、ユニコーンが育ちやすい環境が整います。

    年金積立金管理運用独立行政法人

    GPIFは「Government Pension Investment Fund」の略で、日本の年金積立金管理運用独立行政法人のことを指し、預託された公的年金積立金の管理、運用を行っています。

    2021年度の運用益は、10兆925億円となり、2年連続の黒字、収益率は5.42%。

    年金については、私たちが納めている年金保険料は現金としてプールされているのではなく、株式などの投資にあてられていて、GPIF(年金積立金管理運用独立行政法人)が、年金積立金による安定志向の運用に取り組んでいます。

  • 年金減額、生活負担増

    年金減額、生活負担増

    2022年度の年金支給が15日から始まったのですが、支給額は前年度に比べ0.4%減っているようです。

    物価高が進むのに年金額が減るのは、物価と賃金が下落していた昨年までの実績で支給額が決まったためで、このまま物価高が続けば高齢者の実質の手取りは来年も減っていきそうです。

    年金支給額は、物価や賃金の動きに応じ毎年度改定され、偶数月に年6回に分けて支払われるのですが、22年度の改定を踏まえた年金を最初にもらうのは、6月に4月分と5月分をあわせて受け取ることになります。

    具体的な支給額は、支払う前年の物価変動率と2年度前から4年度前までの3年度を平均した実質賃金変動率に応じて改定され、20年度までは新型コロナウイルスの影響があり、賃金面では一時金の支給が減 り、携帯電話料金の引き下げが消費者物価を押し下げていました。

    21年度からは、物価よりも賃金の下落幅が大きい場合、賃金に合わせて改定する新ルールに切り替えられ、現役世代の負担能力を考慮する狙いがあったのですが、21年度は賃金の下落が大きく、新ルールが適用された22年度の支給額は前年度より0.4%減っていました。

    これを金額ベースにすると、22年度は会社員らが加入する厚生年金のモデルケース(夫婦2人の場合)で月額が21万9593円となり、前年度に比べ903円減り、年換算で1万円超の減額となります。

    総務省がまとめた4月の消費者物価は前年同月に比べ2.5%上がり、ガソリンや電気代、食品など生活必需品の値上がりが大きく、物価高が進む中での年金の減額は購買力の低下につながり、老齢基礎年金の受給者は20年度末時点で3319万6000人に達していることから、個人消費に与える影響は大きくなります。

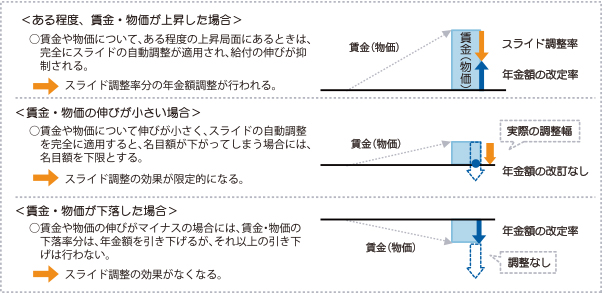
    日本は少子高齢化が進んでも年金制度の財政を持続するため、受け取る年金の額を抑える「マクロ経済スライド」を導入しており、このため、物価や賃金が伸びたとしても年金額は抑えられることが決まっており、さらには物価と賃金がマイナスになった場合は実施せず、未調整分を翌年度以降に先送りする「キャリーオーバー制度」があり、年金支給が「払いすぎ」になる部分を、後で調整する形となっており、足元では2年連続で先送りとなっていて、0.3%分のマイナスが「ツケ」としてたまっています。

    仮に23年度が物価・賃金上昇を理由に年金増額となった場合、キャリーオーバーの0.3%分によって増額幅が大きく抑えられる可能性があります。

    マクロ経済スライド

    そのときの社会情勢に合わせて、年金の給付水準を自動的に調整する仕組みで、平成16年の年金制度改正で導入されました。

    そもそも年金の支給額は、物価や賃金に応じて決められることになっていて、インフレ・デフレに関わらず、世代間で不公平にならないようにする仕組みなのですが、日本の年金制度は、年金を納めている現役世代が減り、受給者が増えれば、最終的に受給額を支払うことができなくなってしまうので、そこで登場したのが「マクロ経済スライド」という仕組み。

    マクロ経済スライドが使われている間は、賃金・物価の改定率からスライド調整率が差し引かれて年金の給付水準を調整するのですが、スライド調整率は以下の式をもとに計算されます。

    公的年金の被保険者の変動率(2~4年度前の平均)×平均余命の伸び率

    簡単に覚えておくと、マクロ経済スライドが使われると年金が目減りしていくと思っておいてください。

    ちなみにこのマクロ経済スライドが導入された2004年以降、2020年までの間に発動されたのは、消費税引き上げのあった2015年、物価が上昇した2019年、そして2020年の3回で、2018年4月1日からは過去の物価上昇分を翌年以降に繰り越す「キャリーオーバー制度」も導入されています。

    また、厚生労働省は2019年8月に公表した財政検証で今後、少なくとも26~27回程度の発動が必要との見解を示しており、日本の未来はまさにお先真っ暗ですね。

  • ねんきんネットを活用

    ねんきんネットを活用

    ねんきん定期便は、毎年、年金加入している人の誕生月に郵送され、加入実績や将来もらえる年金額などの情報が記載されています。

    とはいえ、年一回だけの年金状況把握ではちょっと不安はありませんか?

    実はねんきんネットを利用すると、ねんきん定期便以外にもさまざまな方法で年金の加入履歴や納付の状況、年金見込額などが確認可能 なうえ、年金に関する手続きの一部もオンラインで処理できるようになります。

    ねんきん定期便とは?

    「ねんきん定期便」は、加入者の年金記録を記載した「はがき」や「封書」のことで、日本年金機構が国民年金、厚生年金の被保険者を対象に、毎年誕生月の2ヶ月前(誕生日が1日の方は3ヶ月前)に作成し誕生月に郵送しています。

    基本的にハガキで届き、35歳・45歳・59歳になる年に封書で届くようになっています。

    はがきタイプのねんきん定期便は圧着はがきとなっており、これまでの加入実績に応じた年金額と最近の月別状況が記載されており、これまでの加入実績に応じた年金額は60歳まで支払い続けると増え、年額のため、毎月の年金額が知る場合は12ヶ月で割ることで知ることができます。

    最近の月別状況では、毎月きちんと納付しているか、もれはないかを確認できます。

    ねんきんネットでいつでも

    ねんきん定期便は毎年1回届くものですが、WEBで閲覧できる電子版もあり、電子版のねんきん定期便は日本年金機構のインターネットサービス「ねんきんネット」でいつでも確認できるため、保管の手間がなく便利なので是非とも活用したいところ。

    郵送版と比べて1~2ヶ月ほど早いタイミングで、最新版を確認できるようになります。

    電子版ねんきん定期便の確認のほか、年金記録の閲覧や年金見込額の試算、年金関連の通知書の閲覧や再交付申請などが行えるようになり、活用することで、自身の年金の現状把握や書類紛失時などの手続きがぐっと便利にできるようになるので、パソコン・スマホがある場合、利用登録をしておくのがおすすめです。

    「ねんきんネット」に登録するには?

    利用するには「ねんきんネット」への登録が必要で登録には以下の2つの方法があります。

    1. マイナポータルからのご登録(ねんきんネットのユーザID取得不要)
    2. ねんきんネットのユーザID取得

    マイナポータルから「ねんきんネット」を利用するためには、マイナンバーカードとメールアドレスが必要で、パソコン・スマートフォンからマイナポータルにログインし、「年金記録・見込額を見る(ねんきんネット)」から「ねんきんネット」への連携手続きを行ってください。

    「ねんきんネット」のユーザID取得には、基礎年金番号、メールアドレスが必要となり、登録時には、年金手帳や年金証書など基礎年金番号が確認できるものを用意して、登録申請を行ってください。

  • 老後資金2000万円では全然足りない

    老後資金2000万円では全然足りない

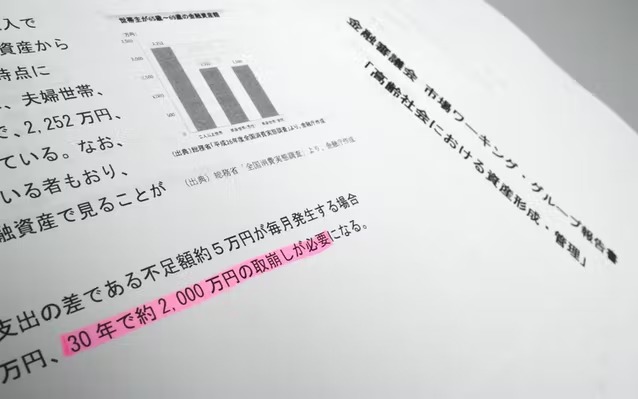
    2019年に金融庁の報告書によって話題となった「老後2000万円問題」。

    老後30年間で約2,000万円が不足すると受け取れる試算が示され、物議を醸し出しましたよね。

    この2,000万円という金額は、夫65歳以上、妻60歳以上の夫婦のみの無職世帯で、毎月約5.5万円の不足金額が生じるということで、その後の20~30年間の不足額が約1,320~1,980万円に上るという試算に基づいているわけですが、この数字は、さきの「夫65歳以上・妻60歳以上の高齢夫婦無職世帯」の収入が約20.9万円、支出は約26.4万円という統計データからきています。

    この2000万円という数字にも驚きましたけど、これは2019年での話であり、現在2022年には、ロシアとウクライナによる戦争によって物価高が進んでおり、さらには円安も大きく進行しており、さらに不安な情況となってきています。

    しかし、そんな不安を抱える前に、まずは自分が老後にどのぐらい年金をもらえるのかを調べておいたほうがいいでしょう。

    日本年金機構の「ねんきんネット」にログインすれば調べることができるので、まずが自分の年金額を知ることから始めましょう。

    老後55万円問題

    計算中

    「2000万円問題」が話題になったのは2019年で、この数字は「2017年のデータ」から算出されたものなのですが、このデータは翌年には約1500万円、さらに「2019年のデータ」になると約1200万円と年々減少しており、2020年版では何と不足額は30年間でたったの55万円となっています。

    これ、こんなに数字が変わっていいものなのでしょうかね?

    これだけブレてしまうような数字だと、2000万円という数字自体はあまり参考にならないですし、あまり情報に動かされず、しっかりと自分を見つめた方が良さそうですね。

    そもそも新型コロナの影響を加味した数字が入ってくると、ひょっとすると「2000万円問題」以上の数値が出てきそうですし、老後資金2000万円がたったの3年で55万円に下がるほど、日本人の給与は上がっていないんですけどね。

    不足額が55万円に減ったことは安心材料になるとはいえ、これだけを鵜呑みにしていては不安ですから、自分自身で安心できる未来を考えた方が良さそうです。

  • 公的年金の種類と加入する制度

    公的年金の種類と加入する制度

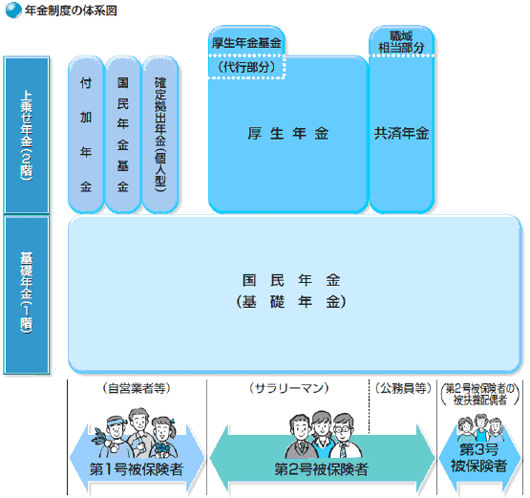
    現在、日本の公的年金には3種類あり、日本国内に住所のあるすべての人が加入を義務づけられており、その人の働き方によって加入する年金制度が決まっています。

    • 国民年金・・・日本国内に住む20歳以上60歳未満のすべての人
    • 厚生年金・・・厚生年金保険の適用を受ける会社に勤務する全ての人
    • 共済年金・・・公務員・私立学校教職員など

    国民年金

    国民年金は、日本国内に住所を有する20歳以上60歳未満のすべての人が加入するもので、老齢・障害・死亡により「基礎年金」を受けることができ、「第1号被保険者」「第2号被保険者」「第3号被保険者」と3種類があり、どの制度に加入するかにより、保険料の納め方が異なります。

    第1号被保険者

    農業等に従事する、学生、フリーター、無職の人などで、納付書による納付や口座振替など自分で納めます。(納められないときは、免除や納付猶予の仕組みがあります。)

    第2号被保険者

    厚生年金保険の適用を受けている事業所に勤務する者であれば、自動的に国民年金にも加入(65歳以上で老齢年金を受ける人を除く。)し、国民年金保険料は厚生年金保険料に含まれます。厚生・共済各制度が、国民年金制度に基礎年金拠出金を交付します。

    第3号被保険者

    第2号被保険者の配偶者で20歳以上60歳未満の人のことですが、年間収入が130万円以上で健康保険の扶養となれない人は第3号被保険者とはならず、第1号被保険者となります。

    国民年金保険料は配偶者が加入する年金制度が一括負担することになります。

    厚生年金

    厚生年金保険に加入している人は、厚生年金保険の制度を通じ国民年金に加入する第2号被保険者に分類され、国民年金の給付である「基礎年金」に加え、「厚生年金」を受けることとなります。

    共済年金

    共済(組合)制度は、国家公務員、地方公務員や私立学校の教員などとして常時勤務する人は組合員(私立学校教職員共済では加入者)となります。

    • 国家公務員共済組合・・・・・常勤の国家公務員等
    • 地方公務員等共済組合・・・・常勤の地方公務員等
    • 私立学校教職員共済組合・・・私立学校に勤務する教職員

    共済組合には「短期給付」と「長期給付」があり、短期給付は、健康保険と同様の給付をおこない、長期給付は年金給付と同様の給付を行います。

    共済組合等の長期給付

    1. 老齢厚生年金・退職共済年金
    2. 障害厚生年金・障害共済年金
    3. 遺族厚生年金・遺族共済年金

    原則として、平成27年10月1日以降に受給権が発生する場合は、共済組合等の長期給付は厚生年金となり、平成27年9月30日以前に受給権が発生していた場合の、共済組合等の長期給付は共済年金となります。

    共済年金については、平成27年10月1日以降の期間が含まれることはありません。

  • 「ねんきん定期便」の談合事件で26社の独禁法違反を認定

    「ねんきん定期便」の談合事件で26社の独禁法違反を認定

    日本年金機構(東京)が年金加入者に送る「ねんきん定期便」などの入札をめぐる談合事件で、公正取引委員会は、大手印刷業者など26社の独占禁止法違反を認定し、25社に排除措置命令、24社に計17億4161万円の課徴金納付命令を出しました。

    さらに談合情報が寄せられていたのに通報をしていなかったとして、機構にも改善を求めた。

    談合していたのは、東洋紙業(大阪)、ナカバヤシ(同)、共同印刷(東京)、凸版印刷傘下のトッパン・フォームズ(同)、北越パッケージ(同)など。

    遅くとも2016年5月から、ねんきん定期便や年金振り込み通知書など機構が発注する22種類の印刷・発送準備業務の入札などで談合があり、課徴金の算定根拠となった各社の売り上げは計約183億3824万円だったようで、公正取引委員会は19年10月に立ち入り検査をしていました。

    公正取引委員会によれば、ナカバヤシや共同印刷などの6社が「幹事」役として各社の受注希望を聞き取り、価格や受注予定社を調整し、一部の社が落札、機構に無断で他の社に委託するなどして仕事を分け合い、大規模な談合組織を維持していたのだそうで、公正取引委員会は主導的役割を担った6社の課徴金を独禁法の規定に基づき5割増やしました。

    公正取引委員会は各社に対し、談合の再発防止に加え、他社と受注に関する情報交換を今後行わないよう命じ、こうした内容を談合事件の排除措置命令に入れるのは初めてとなります。

    1990年代に、機構の前身である旧社会保険庁が発注する入札で、トッパン社の前身の社などによる談合事件があり、再び談合が起きたことを受けて厳しい対応をとっています。