iDeCoが2021年10月に20周年を迎えたのですが、その後いくつかの改正が立て続けに行われました。
1番の話題となったのは「65歳までiDeCo加入(積立)可能」となる5月の改正、そして10月にやってくる「企業型DCとiDeCoの同時加入可能」改正。
そもそもiDeCo(個人型確定拠出年金)は、仕事バリバリの現役時代に各個人が毎月一定額を積み立てていき、自らその運用先を選ぶことで、将来、相応の年金を受け取れるという制度で、日本の公的年金が、全員加入する国民年金と、企業に勤務するサラリーマンが加入する厚生年金の2階建てとなっていたところ、このiDeCoの登場によって、3階部分が建てられたというもの。
これまでのiDeCoでは、年金(給付金)の受け取りは、60歳から70歳までの10年間となっていたのですが、2022年4月から60歳から75歳までと5年延長され15年間となりました。
こちらも改正のひとつでもあるのですが、一番注目されている5月の改正、 原則65歳になるまで加入できるようになるということ。
これまでの制度では、60歳未満だけがiDeCoへの加入できたのですが、2022年5月の改正後、原則65歳未満の国民年金被保険者であれば、加入が可能になります。
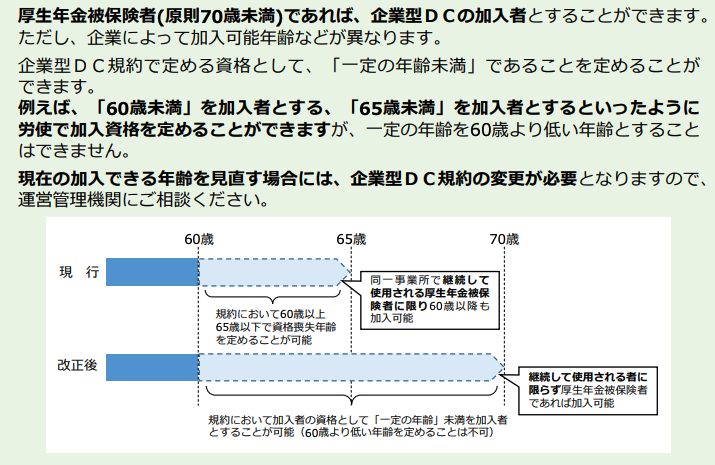
これにより、60歳以上の会社員や公務員、国民年金に任意加入者として加入している人などが、65歳まで継続してiDeCoでの積み立てが可能で、当然のことながら所得控除などの税制メリットも受けられるので、60歳以降も働いて収入を得るかたなどには朗報と言えます。
これまで国民年金は、原則として20~60歳までの40年(480月)加入し、受け取れる年金額は加入期間に応じて決まっており、そのため、未加入期間があると年金額が少なくなっていました。
そういった人が、年金額を増やすために加入期間を延ばす制度が任意加入で、保険料を納めて国民年金の被保険者になれば、年金額も増え、さらに60歳以降もiDeCoに加入できます。
このiDeCoの改正は、高齢期に働く人が増えたことも背景になっていて、税優遇のあるiDeCoのメリットを最大限活用し、100年生き抜くための老後生活資金づくりも検討してみる価値はあります。

「年金通」では、日本年金機構、厚生労働省、金融庁、国税庁など、公的機関が公開している情報を可能な限り確認したうえで記事を作成しています。
ただし、運営者は社会保険労務士、税理士、ファイナンシャルプランナーなどの専門資格を保有する立場ではありません。当サイトの内容は、制度を理解するための一般的な情報提供を目的とするものであり、個別の事情に対する専門的な助言ではありません。
制度の内容や金額、対象条件は、法改正や年度によって変更される場合があります。実際に申請や契約、受給方法の変更などを行う際は、日本年金機構、年金事務所、市区町村、税務署、金融機関または資格を持つ専門家へご確認ください。
誤りや古い情報にお気付きの場合は、お問い合わせフォームからお知らせいただけますと幸いです。内容を確認し、必要に応じて修正します。