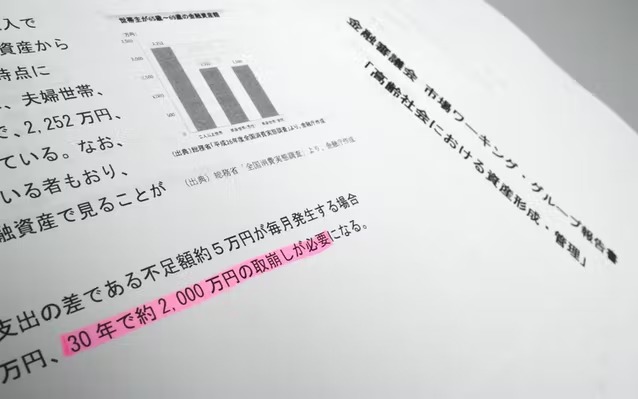
2019年に金融庁の報告書によって話題となった「老後2000万円問題」。
老後30年間で約2,000万円が不足すると受け取れる試算が示され、物議を醸し出しましたよね。
この2,000万円という金額は、夫65歳以上、妻60歳以上の夫婦のみの無職世帯で、毎月約5.5万円の不足金額が生じるということで、その後の20~30年間の不足額が約1,320~1,980万円に上るという試算に基づいているわけですが、この数字は、さきの「夫65歳以上・妻60歳以上の高齢夫婦無職世帯」の収入が約20.9万円、支出は約26.4万円という統計データからきています。
この2000万円という数字にも驚きましたけど、これは2019年での話であり、現在2022年には、ロシアとウクライナによる戦争によって物価高が進んでおり、さらには円安も大きく進行しており、さらに不安な情況となってきています。
しかし、そんな不安を抱える前に、まずは自分が老後にどのぐらい年金をもらえるのかを調べておいたほうがいいでしょう。
日本年金機構の「ねんきんネット」にログインすれば調べることができるので、まずが自分の年金額を知ることから始めましょう。
老後55万円問題
「2000万円問題」が話題になったのは2019年で、この数字は「2017年のデータ」から算出されたものなのですが、このデータは翌年には約1500万円、さらに「2019年のデータ」になると約1200万円と年々減少しており、2020年版では何と不足額は30年間でたったの55万円となっています。
これ、こんなに数字が変わっていいものなのでしょうかね?
これだけブレてしまうような数字だと、2000万円という数字自体はあまり参考にならないですし、あまり情報に動かされず、しっかりと自分を見つめた方が良さそうですね。
そもそも新型コロナの影響を加味した数字が入ってくると、ひょっとすると「2000万円問題」以上の数値が出てきそうですし、老後資金2000万円がたったの3年で55万円に下がるほど、日本人の給与は上がっていないんですけどね。
不足額が55万円に減ったことは安心材料になるとはいえ、これだけを鵜呑みにしていては不安ですから、自分自身で安心できる未来を考えた方が良さそうです。

「年金通」では、日本年金機構、厚生労働省、金融庁、国税庁など、公的機関が公開している情報を可能な限り確認したうえで記事を作成しています。
ただし、運営者は社会保険労務士、税理士、ファイナンシャルプランナーなどの専門資格を保有する立場ではありません。当サイトの内容は、制度を理解するための一般的な情報提供を目的とするものであり、個別の事情に対する専門的な助言ではありません。
制度の内容や金額、対象条件は、法改正や年度によって変更される場合があります。実際に申請や契約、受給方法の変更などを行う際は、日本年金機構、年金事務所、市区町村、税務署、金融機関または資格を持つ専門家へご確認ください。
誤りや古い情報にお気付きの場合は、お問い合わせフォームからお知らせいただけますと幸いです。内容を確認し、必要に応じて修正します。