「年金はいつからもらえるのだろう」と調べると、原則は65歳からなのに、受け取りを早めたり遅らせたりできると知って驚く人は少なくありません。
そこで次に浮かぶのが、「結局どちらが得なのか」という疑問。
その疑問を「何歳まで生きれば得か」という不確定な要素ではなく、実際の判断に使える材料として整理してみます。
繰り上げ・繰り下げで年金額はどう変わる?
老齢基礎年金・老齢厚生年金は、原則として65歳から受け取ることができます。
60歳から64歳までの間に早めて受け取ることを「繰り上げ」、66歳から75歳までの間に遅らせて受け取ることを「繰り下げ」といいます。
これらの違いは、繰り上げると年金額は減り、減額率は1か月あたり0.4%になり、繰り上げ請求した月から65歳到達日の前月までの月数を掛けて計算します。
一番早い60歳で請求すると、上限の24%が減額され、早見表では、次のとおりとなっています。
| 請求時の年齢 | 減額率(昭和37年4月2日以降生まれ) |
|---|---|
| 60歳 | 24.0% |
| 61歳 | 19.2% |
| 62歳 | 14.4% |
| 63歳 | 9.6% |
| 64歳 | 4.8% |
反対に、受給を繰り下げると、年金額は増えます。
増額率は、1か月あたり0.7%に、65歳到達月から繰り下げ申出月の前月までの月数を掛けて計算し、66歳で8.4%、70歳で42.0%、75歳で84.0%増えていきます。
ここで注意したいのが、率は生年月日で異なることで、昭和37年4月1日以前に生まれた人の繰り上げは1か月0.5%(最大30%)です。
また、昭和27年4月1日以前に生まれた人(または平成29年3月31日以前に受給権が発生した人)は、繰り下げの上限が70歳で、増額率は最大42%となっていて、上の数字は全員共通ではないので、自分の生年月日で確認するようにしてください。
そして、どちらも決まった率は一生変わることがなく、請求(申出)した時点の月数で率が決まっていきます。
もう一つ、手続きの違いがあり、繰り上げは、原則として老齢基礎年金と老齢厚生年金を同時に請求することになります。
繰り下げの場合は、老齢基礎年金と老齢厚生年金を別々に行うことができ、どちらか一方だけの繰り下げも可能となっています。
損益分岐年齢とは? 何歳まで受け取れば元が取れるか
「どちらが得か」の判断でよく使われるのが、損益分岐年齢という考え方で、65歳から受け取った場合の累計受取額と比べて、何歳で逆転するかを見てみましょう
ここで、仮の例で考えてみます。
【仮の例】Aさんの場合(架空の事例・仮の数字)
Aさんは、65歳から受け取る場合の年金月額が10万円になる見込みだとします(仮の数字)。
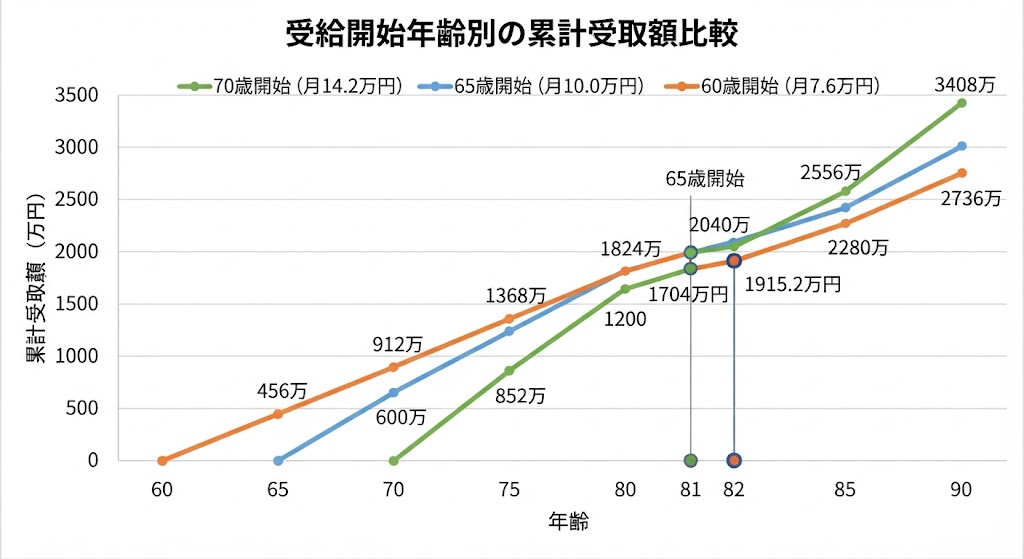
- 70歳まで繰り下げる場合:増額率は42%なので、月額は14.2万円になります(仮の数字による計算)。
- 60歳から繰り上げる場合:減額率は24%なので、月額は7.6万円になります(仮の数字による計算)。
- 額面の単純計算では、繰り下げ(70歳開始)は約82歳、繰り上げ(60歳開始)は約81歳で、65歳開始との累計が逆転します(税・保険料等は考慮しない)。
- ただし、Aさんが70歳まで働く予定か、待つ間の生活費をどう用意するかで、これらの考え方は変わり、この事例は額面の数字だけでは決められないことを示すためのものとなっています。
【要確認:増額率・減額率は生年月日により異なる】
この計算は、あくまで額面ベースの単純比較であり、税金や社会保険料、物価の変化などは一切含まれていません。
この辺が一般的にわかりにくところだったりするんですよね。
手取りベースで見ると、分岐点が後ろへずれるとする民間の試算もあるのですが、それらは前提がそれぞれに異なっていて、一般化できないのがやっかいなところ。
そして、何歳まで生きるかは事前には分かりませんし、損益分岐年齢は参考にはなるとはうえ、「この年齢まで生きれば得」と言い切れるほと、人間の寿命はわからないもの。
総額だけでは決められない4つの判断軸
では、何を基準に考えればよいのでしょうか?
ここでは、総額以外に見ておきたい4つの軸を挙げます。
軸1:待機期間の生活資金
繰り下げると、年金を受け取らない期間が生まれ、その間の生活費を、働いて得る収入や貯蓄でどう支えるかを見積もる必要があります。
ここで、ひとつの体験談を挟みます。
繰り下げたほうが増えると聞いて、損益分岐の年齢だけを見て「長生きすれば得」と考えていた。ところが家族に話すと、待っている間の生活費はどうするのかと聞かれ、答えられなかった。増額率ばかり見ていて、受け取らない期間の収入も、税金や保険料のことも頭になかった。数字だけで決めようとしていたと反省し、考える順番を見直すことにした。
軸2:働き方(在職老齢年金)
厚生年金に加入して働きながら老齢厚生年金を受ける場合、賃金と年金額の合計が一定額を超えると、年金の一部または全部が支給停止になることがあります。
これが在職老齢年金です。
日本年金機構によると、令和8年4月から、この基準額は月51万円から65万円に引き上げられました(令和8年度の支給停止調整額)。
賃金と年金額の合計が65万円を超えると、超えた額の半分が年金から支給停止されます。
とはいえ、老齢基礎年金は対象外で、全額支給されます。
繰り下げとの関係では、在職老齢年金で支給停止される額は、繰り下げの増額の対象になりません。
「繰り下げれば必ず84%増える」とは限らない点に注意が必要で、繰り上げた場合も、厚生年金に加入して働くと、老齢厚生年金が支給停止になることがあります。
軸3:税金・社会保険料
日本年金機構は、繰り下げが年金生活者支援給付金、医療保険・介護保険等の自己負担や保険料、税金に影響する場合があると注意喚起しています。
民間のシンクタンクによれば、繰り下げで年金が増えると税・社会保障の負担率が上がるため、手取りベースの増額率は額面より小さくなるというレポートもあります。
つまり受け取る年金が大きくなったことで、その分支払う税金も高くなるというアホみたいなルールにになっていて、そんな複雑なことをしているから、どちらがいいのかの判断が難しくなってくるんですよね。
ですので、非課税となる年金収入の目安などの具体的な数字は、情報源によって食い違いがあり、国税庁などの一次情報でも確認できませんので、ここでは数字を挙げません。
軸4:健康状態や家族の状況
寿命は事前には分からないため、健康状態や家族の状況も判断材料になります。
たとえば、ほかの年金(遺族年金や障害年金など)との関係は、次の章で触れるように、選択によって変わることがあります。
決める前に確認したい注意点
繰り上げの注意点
日本年金機構が挙げている主な注意点は次のとおりです。
- 繰り上げ請求をした後は、取り消しができません。
- 請求後は、国民年金の任意加入や保険料の追納ができなくなります。
- 65歳になるまでは、繰り上げた老齢年金と遺族厚生年金などを併給できず、どちらかを選びます。
- 国民年金の寡婦年金は、請求した日以後は支給されません。
- 請求した日以後は、事後重症などによる障害基礎(厚生)年金を請求できなくなります。
繰り上げは、請求したあとで取り消せないと知って、気軽には決められないと感じた。減った額が一生続くうえ、ほかの年金との関係に影響が出る場合もあるという。決める前に、窓口などで自分の場合を確認しておきたい。
繰り下げの注意点
- 65歳の誕生日の前日から66歳の誕生日の前日までの間に障害給付や遺族給付を受ける権利があると、繰り下げの申出ができません(障害基礎年金のみの受給権者は、老齢厚生年金の繰り下げ申出ができます)。
- 繰り下げの待機中に他の年金の受給権を得ると、その時点で増額率が固定されます。
- 加給年金額や振替加算額は増額の対象にならず、待機期間中は受け取れません。
- 繰り下げの増額分は、遺族厚生年金には反映されません。
なお、令和7年の法律改正により、遺族厚生年金を受ける権利がある一部の世代については、繰り下げの取り扱いが変わります。
詳しい条件は、必ず日本年金機構の最新の案内で確認してください。
自分の場合を知るには
ここまでの内容を、自分の状況に当てはめるには、次のような情報を手元に集めておくと役に立ちます。
- 生年月日(率や上限年齢が変わります)
- 加入してきた年金の種類(国民年金のみか、厚生年金もあるか)
- 見込みの年金額(ねんきん定期便やねんきんネットで確認できます)
- 働く予定の有無
- 繰り下げを考える場合の、待機期間の生活資金の見通し
そのうえで、年金事務所などの窓口で、自分の場合の数字を確認するのが確実で、今回の数字は一般的な制度の説明であり、個人の受給額や最適な時期を示すものではありません。
まとめ
年金の受給開始時期は、繰り上げなら減額、繰り下げなら増額という形で、決まった率が一生続きます。
損益分岐年齢は参考になりますが、額面ベースの単純計算であり、寿命は事前には分かりません。
総額だけでなく、待機期間の生活資金、働き方、税金・社会保険料、健康状態や家族の状況といった軸を合わせて見ることが大切で、また繰り上げは取り消せない点など、見落としやすい注意点もあります。
「得か損か」の答えは、人によって違います。
制度は変わることもあるので、決める前に最新の情報を日本年金機構などで確認し、自分の場合を窓口で確かめてみるようにしましょう。
「年金通」では、日本年金機構、厚生労働省、金融庁、国税庁など、公的機関が公開している情報を可能な限り確認したうえで記事を作成しています。
ただし、運営者は社会保険労務士、税理士、ファイナンシャルプランナーなどの専門資格を保有する立場ではありません。当サイトの内容は、制度を理解するための一般的な情報提供を目的とするものであり、個別の事情に対する専門的な助言ではありません。
制度の内容や金額、対象条件は、法改正や年度によって変更される場合があります。実際に申請や契約、受給方法の変更などを行う際は、日本年金機構、年金事務所、市区町村、税務署、金融機関または資格を持つ専門家へご確認ください。
誤りや古い情報にお気付きの場合は、お問い合わせフォームからお知らせいただけますと幸いです。内容を確認し、必要に応じて修正します。